
Analisis Lengkap: Kenapa Bisnis Agen BRILink Ramai dan Diminati Banyak Orang?
Fenomena menjamurnya agen perbankan di berbagai wilayah Indonesia menjadi pemandangan yang sangat umum dalam beberapa tahun terakhir. Di antara berbagai penyedia layanan serupa, unit usaha mikro milik PT Bank Rakyat Indonesia (Persero) Tbk ini mencatatkan pertumbuhan yang sangat signifikan. Kondisi ini memicu pertanyaan bagi banyak pelaku usaha dan pengamat ekonomi mengenai faktor pendorong di balik tren tersebut.
Pertumbuhan jumlah mitra yang terus meningkat mengindikasikan adanya dorongan pasar yang kuat serta efisiensi model bisnis yang ditawarkan. Artikel ini akan membedah secara mendalam faktor ekonomi, operasional, dan sosial yang menjelaskan kenapa bisnis agen brilink ramai dan terus berkembang pesat hingga ke pelosok daerah.
Mengenal Konsep Agen Perbankan dan Ekosistem BRILink
Sebelum membahas alih fungsi dan daya tariknya, penting untuk memahami konsep dasar dari branchless banking atau layanan perbankan tanpa kantor cabang. Konsep ini dirancang untuk memperluas jangkauan layanan keuangan tanpa harus membangun infrastruktur fisik bank yang mahal.
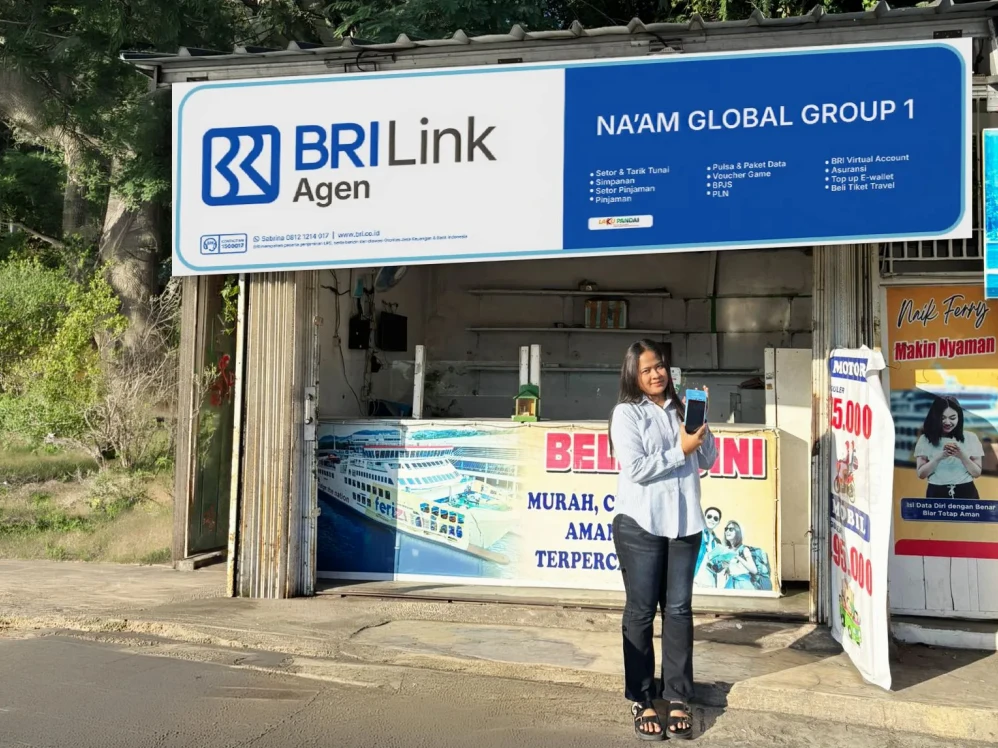
Agen BRILink merupakan perluasan layanan perbankan di mana Bank BRI menjalin kerja sama dengan nasabah untuk bertindak sebagai agen yang melayani transaksi keuangan bagi masyarakat. Agen ini dibekali perangkat khusus seperti mesin Electronic Data Capture (EDC) atau aplikasi berbasis smartphone untuk memproses berbagai jenis transaksi.
Peran Agen Perbankan dalam Inklusi Keuangan
Inklusi keuangan merujuk pada kondisi ketika seluruh masyarakat memiliki akses terhadap produk dan layanan jasa keuangan yang berkualitas dan terjangkau. Kehadiran agen perbankan memegang peranan kunci dalam mengikis hambatan geografis dan administratif yang selama ini dialami masyarakat di daerah luar perkotaan.
Dengan hadirnya agen di tingkat desa atau kelurahan, masyarakat yang sebelumnya unbanked atau belum terjangkau layanan perbankan formal kini dapat membuka rekening, menabung, serta melakukan transfer dengan mudah. Hal ini menjadikan agen perbankan sebagai pilar utama akselerasi inklusi keuangan nasional.
Alasan Utama Kenapa Bisnis Agen BRILink Ramai di Masyarakat
Ada kombinasi antara kebutuhan pasar yang tinggi dan kemudahan skema kemitraan yang membuat fenomena ini terjadi secara masif. Berikut adalah analisis komprehensif mengenai alasan utama kenapa bisnis agen brilink ramai dan diminati oleh banyak pelaku usaha mikro maupun perorangan.
                          FAKTOR PENDORONG UTAMA
                                    │
    ┌───────────────────────┬───────┴───────────────┬───────────────────────┐
    ▼                       ▼                       ▼                       ▼
Kebutuhan Layanan      Keterbatasan Akses      Fleksibilitas & Modal    Kepercayaan Brand
Lokal yang Tinggi      Gedung Bank/ATM         Usaha Terjangkau           Bank Resmi
1. Tingginya Kebutuhan Transaksi Keuangan Masyarakat Lokal
Alasan pertama kenapa bisnis agen brilink ramai adalah tingginya frekuensi transaksi harian yang dibutuhkan oleh masyarakat. Aktivitas seperti pengiriman uang antardaerah, pembayaran tagihan listrik, pembelian pulsa, hingga pelunasan cicilan memerlukan sarana yang cepat.
Bagi masyarakat pedesaan atau daerah pemukiman padat, melakukan transaksi di lingkungan sekitar jauh lebih efisien dibandingkan harus bepergian ke pusat kota. Kebutuhan rutin inilah yang menciptakan aliran nasabah yang stabil setiap harinya.
2. Keterbatasan Akses Kantor Cabang dan Mesin ATM
Meskipun jaringan perbankan terus berkembang, keberadaan kantor cabang dan mesin ATM resmi masih terpusat di kawasan komersial atau pusat kecamatan. Jarak tempuh yang jauh dan biaya transportasi menjadi pertimbangan utama bagi masyarakat.
Kondisi geografis ini menjawab pertanyaan kenapa bisnis agen brilink ramai di daerah-daerah pemukiman. Agen hadir mengisi celah atau gap aksesibilitas tersebut dengan menawarkan lokasi yang dekat dan mudah dijangkau dari rumah warga.
3. Kemudahan Operasional dan Fleksibilitas Modal
Menjalankan bisnis ini tidak membutuhkan kualifikasi rumit seperti mendirikan lembaga keuangan resmi. Calon agen hanya perlu memenuhi persyaratan administratif dasar, memiliki rekening BRI, serta menyediakan dana jaminan atau modal kerja.
Fleksibilitas ini memungkinkan bisnis dijalankan sebagai usaha mandiri maupun digabungkan dengan usaha yang sudah ada. Keleluasaan dalam mengelola waktu dan operasional membuat skema ini sangat menarik bagi pemilik toko kelontong, warung, maupun karyawan yang mencari penghasilan tambahan.
4. Kepercayaan Tinggi Terhadap Brand Perbankan Nasional
Faktor keandalan dan reputasi sangat krusial dalam industri keuangan. Bank BRI memiliki rekam jejak yang sangat panjang dan citra yang kuat di masyarakat Indonesia, khususnya di segmen mikro dan pedesaan.
Afiliasi resmi dengan bank milik negara memberikan rasa aman bagi pelanggan saat melakukan transaksi nilai besar. Kepercayaan publik yang sudah terbangun ini secara langsung menguntungkan pemilik usaha agen tanpa perlu membangun reputasi dari nol.
Analisis Model Bisnis dan Sumber Pendapatan
Secara matematis dan finansial, keberlanjutan suatu bisnis sangat bergantung pada arus kas dan marjin keuntungan. Model bisnis agen berbasis pada fee-based income atau pendapatan berbasis komisi transaksi.
Setiap kali transaksi berhasil diproses, sistem akan membagi biaya administrasi antara pihak bank dan mitra agen sesuai dengan kesepakatan yang berlaku.
| Jenis Layanan | Sumber Pendapatan Agen | Karakteristik Frekuensi |
|---|---|---|
| Transfer Antarbank / Sesama | Biaya administrasi per transaksi | Sangat Tinggi |
| Penarikan Tunai | Biaya layanan tarik tunai | Tinggi (terutama musim panen/gaji) |
| Pembayaran Tagihan (PLN, PDAM) | Komisi pembayaran / Fee transaksi | Rutin bulanan |
| Pembelian Pulsa & Data | Marjin harga jual kuota | Harian / Sangat tinggi |
| Pembayaran Cicilan / Kredit | Biaya penanganan transaksi | Rutin bulanan |
Struktur pendapatan ini memperjelas kenapa bisnis agen brilink ramai diminati dari sudut pandang analisis keuangan harian. Meskipun nilai komisi per transaksi relatif kecil, volume transaksi yang tinggi menciptakan akumulasi pendapatan harian yang signifikan.
Keuntungan Operasional bagi Pelaku Usaha Mikro
Selain mendapatkan komisi langsung, integrasi layanan perbankan ke dalam unit usaha yang sudah berdiri memberikan dampak positif secara keseluruhan.
+------------------------+      Cross-selling      +------------------------+
|   Layanan Perbankan    | <---------------------> |   Toko/Warung Fisik    |
|  (Transfer/Tarik Tunai)|                         | (Sembako/Barang Dagang)|
+------------------------+                         +------------------------+
Dampak Cross-Selling pada Usaha Utama
Bagi pemilik toko kelontong, menyediakannya layanan keuangan menciptakan efek cross-selling atau penjualan silang. Pelanggan yang datang untuk melakukan transfer uang sering kali berakhir dengan membeli kebutuhan pokok di toko tersebut.
Peningkatan foot traffic atau jumlah kunjungan fisik ke toko ini merupakan salah satu alasan taktis kenapa bisnis agen brilink ramai diadopsi oleh para pemilik warung ritel.
Efisiensi Pengelolaan Arus Kas Tunai
Pemilik usaha ritel harian sering kali memegang uang tunai dalam jumlah besar dari hasil penjualan barang dagangan. Memindahkan uang tunai tersebut ke rekening bank biasanya memerlukan waktu dan risiko perjalanan ke kantor cabang.
Dengan menjadi agen, uang tunai dari hasil penjualan ritel dapat digunakan langsung untuk melayani pelanggan yang ingin melakukan penarikan tunai. Sebaliknya, uang tunai dari pelanggan yang melakukan transfer dapat diputar kembali sebagai modal belanja barang toko.
Risiko dan Tantangan dalam Bisnis Agen Perbankan
Meskipun terlihat menjanjikan dan memiliki ekosistem yang matang, bisnis ini tidak bebas dari risiko operasional dan keuangan. Pemahaman mendalam mengenai potensi risiko sangat diperlukan agar usaha dapat bertahan jangka panjang.
1. Manajemen Likuiditas (Uang Tunai dan Saldo Digital)
Tantangan terbesar yang sering dihadapi agen adalah menjaga keseimbangan antara ketersediaan uang tunai (cash) dan saldo rekening digital (float).
- Jika mayoritas pelanggan melakukan transfer, saldo digital akan berkurang sementara uang tunai menumpuk.
- Jika mayoritas pelanggan melakukan tarik tunai, uang tunai akan habis sementara saldo digital membengkak.
Agen harus rajin melakukan rekapitulasi dan mendatangi kantor cabang atau ATM untuk menyeseuaikan kembali komposisi likuiditas tersebut.
2. Risiko Keamanan dan Kejahatan Siber
Sebagai pihak yang memproses transaksi keuangan, agen sering kali menjadi target kejahatan seperti penipuan (scam), bukti transfer palsu, hingga peredaran uang palsu. Kerugian akibat ketelitian yang kurang dalam memeriksa keaslian uang tunai menjadi tanggung jawab penuh pihak agen.
3. Kendala Teknis dan Jaringan
Ketergantungan pada jaringan internet dan sistem server perbankan merupakan faktor eksternal yang sulit dikendalikan. Gangguan sistem atau koneksi yang lambat dapat menghambat proses transaksi dan memicu komplain dari pelanggan.
Strategi Membangun Bisnis Agen yang Berkelanjutan
Untuk memastikan usaha tetap kompetitif dan menghasilkan pendapatan yang stabil, pelaku bisnis harus menerapkan pendekatan manajemen yang terstruktur.
                             STRATEGI KEBERLANJUTAN
                                       │
     ┌─────────────────────────────────┼─────────────────────────────────┐
     ▼                                 ▼                                 ▼
Manajemen Likuiditas               Lokasi & Keamanan                 Layanan Pelanggan
Menjaga keseimbangan              Menyediakan tempat                Melayani dengan cepat,
uang tunai & saldo digital        aman & terjangkau                 akurat, & transparan
Mengelola Likuiditas Modal Kerja dengan Cermat
Pelaku usaha harus memisahkan modal kerja untuk layanan keuangan dari modal operasional toko harian. Menentukan batas minimum saldo digital dan batas aman penyimpan uang tunai sangat penting untuk mencegah terhentinya layanan akibat kehabisan saldo atau tunai.
Memilih Lokasi dan Menjaga Keamanan Fisik
Lokasi yang ideal tidak hanya harus mudah diakses tetapi juga menawarkan keamanan yang memadai. Menyediakan tempat transaksi yang nyaman, dilengkapi kamera pengawas (CCTV), serta alat detektor uang palsu akan meningkatkan rasa aman bagi pemilik maupun nasabah.
Menjaga Kualitas Layanan dan Transparansi Biaya
Kecepatan dan ketepatan dalam memproses transaksi merupakan nilai jual utama. Selain itu, pendaftaran rincian biaya administrasi secara transparan di area transaksi akan membangun kepercayaan jangka panjang dengan masyarakat sekitar.
Contoh Penerapan: Integrasi Agen Perbankan pada Toko Kelontong
Untuk memberikan gambaran nyata mengenai bagaimana ekosistem ini bekerja, mari kita cermati skenario penerapan pada usaha ritel skala menengah.
Bapak Ahmad memiliki toko sembako di sebuah desa yang berjarak 8 kilometer dari kantor cabang bank terdekat. Setiap hari, warga sekitar yang bekerja sebagai petani dan pekerja harian memerlukan sarana untuk mengirimkan uang kepada keluarga atau membayar tagihan rutin.
 ──(Membawa Uang Tunai)──>
                                                        │
                         ┌──────────────────────────────┴──────────────────────────────┐
                         ▼                                                             ▼

                         │                                                             │
                         ▼                                                             ▼
                                                                                       Melayani Tarik Tunai]
Dengan memanfaatkan lokasi toko yang sudah strategis, Bapak Ahmad mendaftar sebagai mitra agen perbankan. Hasilnya:
- Arus Masuk Nasabah: Jumlah pengunjung toko meningkat karena warga yang ingin bertransaksi keuangan sekaligus membeli barang kebutuhan pokok.
- Efisiensi Modal Belanja: Uang tunai dari nasabah yang melakukan transfer digunakan Bapak Ahmad untuk membayar barang dagangan sembako dari distributor tanpa perlu mengambil uang di ATM.
- Pendapatan Tambahan: Komisi harian dari puluhan transaksi perbankan menjadi sumber pemasukan sekunder yang stabil di luar marjin penjualan sembako.
Skenario nyata seperti inilah yang memperjelas secara praktis kenapa bisnis agen brilink ramai dan terus diminati oleh para pemilik usaha ritel di daerah.
Kesalahan Umum yang Wajib Dihindari oleh Agen Pemula
Banyak pelaku usaha baru mengalami kesulitan atau bahkan kerugian di bulan-bulan awal operasional akibat kesalahan manajemen dasar. Berikut adalah beberapa hal yang perlu dihindari:
- Mencampuradukkan Uang Pribadi dan Uang Transaksi: Menggunakan uang tunai hasil transaksi nasabah untuk kebutuhan pribadi tanpa pencatatan dapat merusak struktur modal kerja secara cepat.
- Kurang Teliti Memeriksa Fisik Uang Tunai: Menerima uang dari pelanggan tanpa memeriksa keaslian dan kondisi fisiknya dapat menyebabkan kerugian langsung apabila ditemukan uang palsu.
- Tidak Memiliki Catatan Pembukuan Harian: Mengabaikan pencatatan setiap transaksi, baik saldo keluar, saldo masuk, maupun komisi, membuat agen kesulitan menganalisis keuntungan bersih usaha.
- Memberikan Utang Transaksi kepada Pelanggan: Melayani transaksi transfer atau pembayaran tagihan dengan janji pembayaran belakangan oleh pelanggan sangat berisiko memicu kredit macet pribadi.
Kesimpulan: Memahami Peluang Bisnis Agen Perbankan Secara Rasional
Fenomena kenapa bisnis agen brilink ramai bukanlah hasil dari tren sesaat, melainkan respon rasional terhadap kebutuhan riil masyarakat akan akses layanan keuangan yang dekat, cepat, dan terpercaya. Integrasi antara kebutuhan inklusi keuangan di Indonesia dan model bisnis berbasis komisi menciptakan ekosistem yang saling menguntungkan bagi pihak bank, agen, maupun nasabah.
Bagi calon pelaku usaha, bisnis ini menawarkan peluang pendapatan berbasis volume transaksi yang stabil dengan risiko modal yang terukur. Namun, keberhasilan dalam menjalankan usaha ini memerlukan kedisiplinan tinggi dalam manajemen likuiditas, kewaspadaan terhadap risiko keamanan, serta komitmen untuk memberikan pelayanan yang handal kepada masyarakat.