
Analisis Usaha Cireng Kuah: Rincian Modal, Estimasi HPP, dan Potensi Keuntungannya
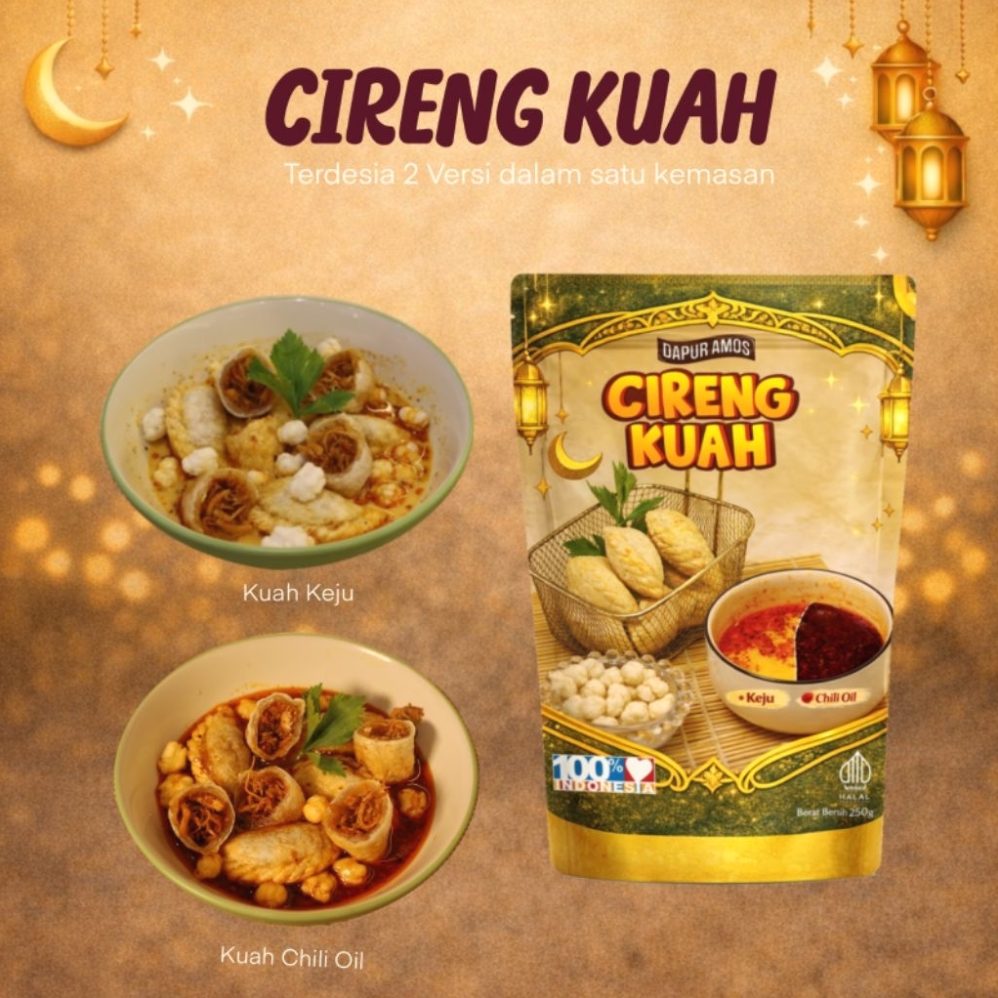
Industri makanan dan minuman (food and beverage) di Indonesia terus menunjukkan pertumbuhan yang dinamis dari tahun ke tahun. Salah satu segmen yang memiliki daya tarik tinggi adalah jajanan tradisional yang dimodifikasi dengan citra rasa modern, seperti cireng kuah.
Kombinasi tekstur cireng yang renyah dan kenyal dipadukan dengan kuah pedas yang gurih membuat hidangan ini digemari berbagai kalangan. Kepopuleran menu ini mendorong banyak calon pelaku usaha untuk mencari tahu berapa keuntungan jualan cireng kuah serta bagaimana prospek keberlanjutannya secara finansial.
Memahami potensi finansial bisnis kuliner tidak boleh didasarkan pada asumsi semata. Diperlukan analisis terstruktur mengenai estimasi modal, perhitungan Harga Pokok Penjualan (HPP), hingga proyeksi laba bersih agar bisnis dapat berjalan secara berkelanjutan.
Konsep Dasar Keuangan dalam Bisnis Kuliner Skala Kecil
Sebelum menghitung berapa keuntungan jualan cireng kuah, penting untuk memahami beberapa istilah dasar keuangan yang berlaku dalam operasional usaha kuliner. Pemahaman konsep ini mencegah kesalahan dalam menetapkan harga jual dan menilai kesehatan finansial bisnis.
1. Harga Pokok Penjualan (HPP)
HPP adalah total biaya langsung yang dikeluarkan untuk menghasilkan satu porsi produk. Dalam usaha cireng kuah, HPP mencakup bahan baku utama (tepung tapioka, bumbu, bahan kuah) dan bahan pelengkap (kemasan, sendok plastik).
2. Biaya Tetap (Fixed Cost) dan Biaya Variabel (Variable Cost)
Biaya tetap adalah pengeluaran yang besarnya relatif konstan tanpa dipengaruhi oleh volume penjualan, seperti sewa tempat atau penyusutan alat. Sementara itu, biaya variabel adalah biaya yang berubah seiring dengan jumlah porsi yang diproduksi, seperti bahan baku dan gas LPG.
3. Margin Keuntungan Kotor dan Bersih
Keuntungan kotor diperoleh dari selisih antara harga jual dengan HPP per porsi. Adapun keuntungan bersih adalah sisa pendapatan setelah dikurangi seluruh operasional bulanan, termasuk biaya tetap, biaya pemasaran, dan penyusutan aset.
Mengapa Bisnis Cireng Kuah Memiliki Prospek Menarik?
Usaha kuliner berbasis tepung tapioka ini memiliki beberapa keunggulan struktur biaya yang menjadikannya menarik bagi pemula maupun pelaku UMKM.
- Modal Awal yang Relatif Terjangkau: Peralatan yang dibutuhkan tergolong sederhana dan tidak memerlukan mesin industri khusus untuk skala awal.
- Bahan Baku Mudah Diperoleh: Tepung tapioka, bawang putih, penyedap, dan cabai merupakan komoditas pasar yang ketersediaannya melimpah.
- Target Pasar yang Luas: Mulai dari anak sekolah, mahasiswa, pekerja kantoran, hingga masyarakat umum menyukai jajanan bertekstur kenyal dan berkuah pedas.
- Fleksibilitas Model Bisnis: Usaha ini dapat dijalankan melalui gerobak, booth kontainer, kemasan frozen food, hingga penjualan secara daring (online delivery).
Rincian Modal Awal Usaha Cireng Kuah
Untuk menghitung berapa keuntungan jualan cireng kuah secara akurat, langkah pertama adalah mendata kebutuhan investasi awal. Asumsi perhitungan ini menggunakan model penjualan kelas menengah sederhana (booth atau kedai kecil).
Investasi Peralatan (Aset Tetap)
| Komponen Peralatan | Estimasi Biaya (IDR) |
|---|---|
| Booth / Meja Jualan Portable | Rp1.200.000 |
| Kompor Gas 2 Tungku + Selang Reguler | Rp450.000 |
| Tabung Gas LPG 3 kg (2 unit) | Rp300.000 |
| Wajan Goreng & Panci Kuah Besar | Rp350.000 |
| Peralatan Pendukung (Spatula, Timbangan, Wadah) | Rp200.000 |
| Spanduk / Banner Promosi | Rp100.000 |
| Total Investasi Awal | Rp2.600.000 |
Catatan: Nilai di atas merupakan estimasi awal dan dapat bervariasi tergantung lokasi pembelian serta skala usaha yang dipilih.
Perhitungan HPP dan Biaya Operasional per Porsi
Kunci mendasar dalam menentukan berapa keuntungan jualan cireng kuah terletak pada ketelitian penghitungan HPP per porsi. Berikut adalah simulasi perhitungan bahan baku untuk satu porsi cireng kuah.
Simulasi Biaya Bahan Baku (Biaya Variabel per Porsi)
- Tepung Tapioka & Bumbu Biang Cireng: Rp1.200
- Biaya Rempah & Cabai untuk Kuah: Rp1.000
- Minyak Goreng & Gas (alokasi per porsi): Rp500
- Kemasan (Paper Bowl + Sendok + Kantong): Rp800
- Total HPP per Porsi: Rp3.500
Jika harga jual yang ditetapkan di pasaran adalah Rp10.000 per porsi, maka margin kotor yang diperoleh per porsi adalah:
$$textMargin Kotor per Porsi = textHarga Jual – textHPP$$
$$textMargin Kotor per Porsi = textRp10.000 – textRp3.500 = textRp6.500$$
Simulasi Penjualan dan Proyeksi Keuntungan Bulanan
Untuk menjawab secara empiris pertanyaan mengenai berapa keuntungan jualan cireng kuah, kita perlu membuat simulasi proyeksi berdasarkan target penjualan harian.
Asumsi operasional:
- Usaha berjalan selama 26 hari dalam sebulan.
- Penjualan rata-rata harian: 50 porsi.
- Sewa tempat (jika ada): Rp500.000 per bulan.
- Biaya operasional lain-lain (listrik, kebersihan): Rp200.000 per bulan.
Tabel Proyeksi Keuangan Bulanan
| Deskripsi Parameter | Perhitungan | Jumlah (IDR) |
|---|---|---|
| Volume Penjualan Bulanan | 50 porsi x 26 hari | 1.300 porsi |
| Total Pendapatan (Omzet) | 1.300 porsi x Rp10.000 | Rp13.000.000 |
| Total HPP Bulanan | 1.300 porsi x Rp3.500 | Rp4.550.000 |
| Laba Kotor Bulanan | Rp13.000.000 – Rp4.550.000 | Rp8.450.000 |
| Biaya Sewa Tempat Bulanan | Biaya Tetap | Rp500.000 |
| Biaya Utilitas & Kebersihan | Biaya Tetap | Rp200.000 |
| Biaya Penyusutan Alat | Alokasi Bulanan | Rp100.000 |
| Total Biaya Operasional Tetap | Rp800.000 | |
| Laba Bersih Bulanan (Sebelum Pajak) | Rp8.450.000 – Rp800.000 | Rp7.650.000 |
Dari estimasi simulasi di atas, jawaban atas berapa keuntungan jualan cireng kuah untuk skala penjualan 50 porsi per hari adalah sekitar Rp7.650.000 per bulan sebagai laba bersih operasional pemilik usaha.
Analisis Titik Impas (Break-Even Point / BEP)
Penting bagi calon pengusaha untuk mengetahui batas minimum penjualan agar usaha tidak mengalami kerugian. Perhitungan Break-Even Point (BEP) membantu memetakan target penjualan minimum.
Perhitungan BEP Unit
BEP Unit menghitung berapa porsi yang harus terjual dalam sebulan untuk menutupi seluruh biaya tetap.
$$textBEP (Unit) = fractextTotal Biaya TetaptextHarga Jual per Porsi – textHPP per Porsi$$
$$textBEP (Unit) = fractextRp800.000textRp10.000 – textRp3.500 = fractextRp800.000textRp6.500 approx 124 text porsi per bulan$$
Artinya, dalam satu bulan usaha ini hanya perlu menjual minimal 124 porsi (atau sekitar 5 porsi per hari) untuk mencapai titik impas. Penjualan di atas jumlah tersebut akan langsung berkontribusi pada keuntungan bersih.
Risiko dan Faktor Pengaruh Keuntungan
Meskipun hitungan di atas terlihat menjanjikan, realisasi berapa keuntungan jualan cireng kuah di lapangan sangat dipengaruhi oleh berbagai faktor risiko. Pengusaha yang bijak harus memperhitungkan variabel risiko ini sejak awal.
                    ┌─────────────────────────────────────────┐
                    │   FAKTOR PENGARUH KEUNTUNGAN KULINER   │
                    └────────────────────┬────────────────────┘
                                         │
         ┌───────────────────────────────┼───────────────────────────────┐
         ▼                               ▼                               ▼
┌─────────────────┐             ┌─────────────────┐             ┌─────────────────┐
│ Fluktuasi Harga │             │ Retur & Daya    │             │   Persaingan    │
│   Bahan Baku    │             │   Tahan Bahan   │             │ Lokasi & Pasar  │
└─────────────────┘             └─────────────────┘             └─────────────────┘
1. Fluktuasi Harga Bahan Baku
Harga bahan baku seperti cabai rawit, minyak goreng, dan tepung tapioka cenderung mengalami naik-turun tergantung musim dan kondisi pasokan pasar. Kenaikan harga cabai yang drastis dapat menekan margin keuntungan jika harga jual tidak disesuaikan.
2. Daya Tahan Bahan (Waste Factor)
Adonan cireng basah dan kuah kaldu memiliki batas waktu konsumsi. Bahan yang tersisa dan tidak bisa digunakan kembali (waste) akan menambah biaya variabel serta mengurangi persentase keuntungan bersih.
3. Persaingan dan Lokasi Jualan
Tingkat kepadatan lalu lintas konsumen (foot traffic) di lokasi jualan sangat menentukan volume penjualan harian. Penjualan yang tidak mencapai target bulanan secara langsung akan menurunkan estimasi berapa keuntungan jualan cireng kuah yang diperoleh.
4. Bumbu Konsisten dan Standar Porsi
Tanpa adanya takaran baku (Standar Operasional Prosedur), penggunaan bahan baku dapat menjadi boros. Hal ini menyebabkan HPP per porsi membengkak tanpa disadari.
Strategi Mengoptimalkan Margin Keuntungan Usaha
Agar potensi berapa keuntungan jualan cireng kuah dapat tercapai secara maksimal dan konsisten, beberapa pendekatan praktis berikut dapat diterapkan:
1. Penerapan Standar Resep (SOP)
Buat takaran baku menggunakan timbangan digital untuk adonan cireng dan sendok takar untuk bumbu kuah. Cara ini memastikan cita rasa tetap konsisten sekaligus mencegah pemborosan bahan baku yang tidak perlu.
2. Diversifikasi Produk dan Up-Selling
Tawarkan opsi topping tambahan seperti bakso, sosis, ceker, atau telur rebus. Penambahan topping memiliki margin keuntungan kotor yang relatif tinggi dan dapat meningkatkan rata-rata nilai transaksi per pelanggan (average basket size).
3. Mengembangkan Saluran Penjualan Daring
Selain mengandalkan penjualan walk-in di tempat, manfaatkan layanan aplikasi pesan-antar makanan daring. Hal ini membantu menjangkau segmen pasar yang lebih luas tanpa menambah biaya sewa tempat operasional.
4. Efisiensi Pengadaan Bahan Baku
Bekerja samalah langsung dengan pemasok atau pedagang grosir untuk mendapatkan harga bahan baku yang lebih kompetitif. Pembelian bahan kering dalam jumlah besar dapat menekan biaya produksi secara keseluruhan.
Kesalahan Umum Pemula dalam Menghitung Keuntungan
Banyak pelaku usaha kuliner pemula merasa penjualannya ramai, namun pada akhir bulan tidak melihat saldo kas yang bertambah. Hal ini biasanya disebabkan oleh beberapa kesalahan evaluasi keuangan berikut:
- Mencampur Uang Pribadi dan Uang Usaha: Penggunaan kas toko untuk kepentingan konsumsi pribadi membuat pencatatan laba menjadi bias dan tidak teratur.
- Tidak Memperhitungkan Biaya Kemasan: Banyak pemula hanya menghitung biaya bahan baku utama, sementara biaya paper bowl, plastik, dan sendok terlewat dari komponen HPP.
- Mengabaikan Biaya Penyusutan Alat: Alat dapur memiliki masa pakai. Tanpa menyisihkan dana penyusutan bulanan, pemilik usaha akan kesulitan saat harus mengganti kompor atau wajan yang rusak.
- Penetapan Harga Hanya Mengikut Pesaing: Menetapkan harga jual semata-mata karena mengikuti kompetitor tanpa memahami struktur HPP sendiri dapat menyebabkan margin keuntungan tergerus jika volume penjualan rendah.
Kesimpulan
Mengetahui dengan pasti berapa keuntungan jualan cireng kuah memerlukan kalkulasi matematis yang disiplin dan pemahaman atas struktur biaya operasional. Berdasarkan simulasi realistis, usaha cireng kuah memiliki margin kotor yang relatif tebal, mencapai 60% hingga 65% dari harga jual per porsi.
Dengan rata-rata penjualan 50 porsi per hari pada harga Rp10.000 per porsi, estimasi laba bersih yang berpotensi diraih berkisar antara Rp6.000.000 hingga Rp7.600.000 per bulan, setelah dikurangi biaya operasional dan sewa.
Namun, pencapaian angka tersebut bukanlah jaminan mutlak. Keberhasilan finansial usaha ini sangat ditentukan oleh konsistensi kualitas rasa, efisiensi pengelolaan bahan baku, lokasi jualan yang strategis, serta kedisiplinan dalam pencatatan keuangan harian. Bagi pemula, memulai dengan perencanaan terstruktur dan simulasi HPP yang cermat adalah langkah awal terbaik menuju bisnis kuliner yang menguntungkan dan berkelanjutan.