
Cara Menentukan Harga Jual Jasa Service AC yang Tepat dan Menguntungkan
Menjalankan bisnis perawatan dan perbaikan pendingin ruangan (Air Conditioner) memiliki potensi pasar yang sangat luas, terutama di wilayah tropis. Meskipun permintaan pasar selalu ada, banyak pelaku usaha pemula yang mengalami kesulitan dalam mengelola sistem keuangan mereka secara optimal. Salah satu kendala utama yang sering dihadapi adalah memahami cara menentukan harga jual jasa service ac yang presisi dan rasional.
Penetapan harga yang terlalu murah dapat menggerus margin keuntungan dan mengancam keberlangsungan operasional perusahaan. Sebaliknya, menetapkan tarif yang terlalu tinggi tanpa diimbangi oleh nilai tambah yang jelas dapat membuat pelanggan beralih ke kompetitor. Oleh karena itu, diperlukan perhitungan matang berbasis prinsip akuntansi dan manajemen bisnis yang akurat.
Artikel ini akan membahas secara menyeluruh mengenai cara menentukan harga jual jasa service ac, mulai dari konsep dasar akuntansi jasa, perhitungan komponen biaya, hingga pilihan strategi penetapan harga yang efektif bagi bisnis Anda.
Konsep Dasar Keuangan dalam Bisnis Service AC
Sebelum melangkah pada rumus dan simulasi perhitungan, Anda perlu memahami konsep dasar keuangan dalam industri jasa. Berbeda dengan bisnis perdagangan barang fisik, bisnis jasa mengandalkan kombinasi antara tenaga kerja, keahlian teknis, penggunaan alat pendukung, serta konsumsi bahan penolong.
+-----------------------------------------------------------------------+
|                    HARGA JUAL JASA SERVICE AC                         |
+-----------------------------------------------------------------------+
                                   |
        +--------------------------+--------------------------+
        |                                                     |
+---------------+                                     +---------------+
|   Total HPP   |                                     | Profit Margin |
|    (COGS)     |                                     |  (Margin Laba)|
+---------------+                                     +---------------+
        |
        +----------------------------+
        |                            |
+---------------+            +---------------+
| Biaya Langsung|            |Biaya Tidak L|
| (Direct Costs)|            |(Overhead Cost)|
+---------------+            +---------------+
1. Harga Pokok Penjualan (HPP) Jasa
Dalam sektor jasa, Harga Pokok Penjualan (HPP) atau Cost of Services Rendered merupakan seluruh akumulasi biaya yang dikeluarkan secara langsung untuk menyelesaikan suatu pekerjaan service. HPP menjadi dasar utama sebelum Anda menambahkan persentase keuntungan yang diinginkan.
2. Biaya Langsung (Direct Costs)
Biaya langsung adalah pengeluaran yang dapat dihubungkan secara spesifik dengan satu pekerjaan service tertentu. Contoh biaya langsung meliputi gaji atau komisi teknisi per pengerjaan, bahan habis pakai seperti freon atau cairan pembersih, serta biaya bahan bakar kendaraan menuju lokasi konsumen.
3. Biaya Tidak Langsung (Overhead Costs)
Biaya overhead mencakup seluruh pengeluaran operasional perusahaan yang tidak terikat secara langsung pada satu pengerjaan spesifik, namun tetap dibutuhkan agar bisnis dapat berjalan. Contoh biaya overhead adalah sewa ruko, listrik kantor, penyusutan alat kerja, biaya pemasaran, dan gaji staf administrasi.
4. Margin Keuntungan (Profit Margin)
Margin keuntungan adalah persentase nilai tambah yang dialokasikan di atas total biaya operasional. Persentase ini merupakan keuntungan bersih yang diharapkan oleh pemilik bisnis untuk pengembangan usaha dan cadangan kas perusahaan.
Manfaat Memiliki Struktur Harga Jasa yang Jelas
Memahami cara menentukan harga jual jasa service ac secara terstruktur memberikan dampak positif bagi stabilitas bisnis jangka panjang. Struktur penetapan tarif yang transparan dan berbasis data akuntansi akan membantu Anda mengontrol kesehatan keuangan usaha.
Berikut adalah beberapa manfaat utama dari penyusunan harga jual jasa secara sistematis:
- Menjaga Arus Kas (Cash Flow) Tetap Sehat: Dengan memperhitungkan seluruh elemen biaya, perusahaan terhindar dari risiko defisit operasional.
- Meningkatkan Kepercayaan Pelanggan: Konsumen cenderung lebih percaya pada unit usaha yang memiliki daftar harga (pricelist) terperinci dan masuk akal.
- Memudahkan Evaluasi Kinerja Bisnis: Data biaya yang rapi mempermudah pemilik usaha dalam mengevaluasi efisiensi pengerjaan tim teknisi di lapangan.
- Memberikan Ruang untuk Pertumbuhan Usaha: Margin keuntungan yang dikalkulasi secara tepat memberikan alokasi dana untuk investasi alat baru dan pelatihan teknisi.
Risiko dan Faktor Penting dalam Penetapan Tarif Service AC
Menentukan tarif jasa tanpa analisis yang mendalam berpotensi memunculkan berbagai risiko finansial. Pelaku usaha harus cermat mengidentifikasi faktor-faktor internal maupun eksternal yang mempengaruhi pembentukan harga.
Risiko Underpricing
Underpricing terjadi ketika harga yang ditawarkan berada di bawah total biaya operasional riil. Kondisi ini sering disebabkan oleh kegagalan dalam menghitung biaya penyusutan alat, konsumsi bahan bakar, atau kompensasi waktu pengerjaan teknisi.
Risiko Overpricing
Overpricing terjadi saat tarif jasa dipatok jauh di atas rata-rata pasar tanpa adanya nilai tambah (value proposition) yang sepadan. Hal ini dapat membuat daya saing bisnis melemah dan menurunkan tingkat retensi pelanggan.
Fluktuasi Harga Bahan Habis Pakai
Harga komoditas pendukung seperti freon, pipa tembaga, dan suku cadang memiliki kecenderungan mengalami perubahan mengikuti dinamika pasar. Ketidakmampuan merespons fluktuasi harga ini dapat menggerus margin keuntungan yang telah ditetapkan sebelumnya.
Tingkat Kesulitan dan Lokasi
Setiap unit AC memiliki tingkat kerumitan perbaikan yang bervariasi, tergantung pada jenis unit (spill, cassette, ducting), kapasitas (PK), serta lokasi pemasangan. Faktor risiko medan pengerjaan harus diakomodasi dalam variabel harga jasa.
Strategi dan Pendekatan Cara Menentukan Harga Jual Jasa Service AC
Dalam praktik bisnis, terdapat beberapa metode yang dapat diterapkan untuk menghitung dan menetapkan tarif pengerjaan service AC. Anda dapat memilih salah satu metode atau menggabungkan beberapa pendekatan sesuai dengan posisi bisnis Anda di pasar.
+-----------------------------------------------------------------------+
|             STRATEGI PENETAPAN HARGA JASA SERVICE AC                  |
+-----------------------------------------------------------------------+
        |
        +---> 1. Cost-Plus Pricing (Berbasis Biaya Operasional)
        |
        +---> 2. Value-Based Pricing (Berbasis Nilai & Kualitas Jasa)
        |
        +---> 3. Competitor-Based Pricing (Berbasis Riset Pasar)
        |
        +---> 4. Tiered Pricing / Bundling (Metode Paket Layanan)
1. Metode Cost-Plus Pricing (Berbasis Biaya)
Metode ini merupakan pendekatan yang paling umum dan terukur dari perspektif akuntansi. Anda menghitung seluruh biaya operasional per pekerjaan, kemudian menambahkan persentase margin keuntungan yang diinginkan.
Formula dasar Cost-Plus Pricing:
$$textHarga Jual = textTotal Biaya (HPP + Overhead) + left(textTotal Biaya times textMargin Keuntungan %right)$$
Metode ini sangat aman bagi pemula karena memastikan setiap pengerjaan jasa sudah menutupi seluruh beban operasional yang dikeluarkan perusahaan.
2. Metode Value-Based Pricing (Berbasis Nilai)
Value-Based Pricing menetapkan harga berdasarkan persepsi nilai yang diterima oleh pelanggan, bukan semata-mata dari biaya produksi. Metode ini cocok bagi bisnis service AC yang menawarkan garansi lebih panjang, teknisi bersertifikasi resmi, atau ketepatan waktu layanan.
Pelanggan segmen korporat atau perumahan elit umumnya bersedia membayar lebih tinggi untuk layanan yang menawarkan kepastian kualitas, kerapihan kerja, dan keamanan.
3. Metode Competitor-Based Pricing (Berbasis Kompetitor)
Strategi ini mengacu pada penetapan harga berdasarkan riset pasar terhadap kompetitor di wilayah operasional yang sama. Penetapan harga dapat berada di garis sejajar, sedikit di bawah, atau di atas rata-rata pesaing.
Meski demikian, menggunakan metode ini secara mentah-mentah sangat berisiko. Setiap perusahaan memiliki struktur biaya operasional dan tingkat efisiensi yang berbeda-beda.
4. Metode Paket Jasa (Tiered Pricing/Bundling)
Metode ini mengelompokkan beberapa jenis layanan ke dalam satu harga paket yang lebih menarik. Sebagai contoh, menggabungkan layanan cuci AC berkala dengan pengecekan tekanan freon dan pembersihan pipa pembuangan.
Metode bundling efektif untuk meningkatkan Average Order Value (AOV) atau nilai transaksi rata-rata dari setiap pelanggan yang datang.
Contoh dan Simulasi Perhitungan Harga Jual Jasa Service AC
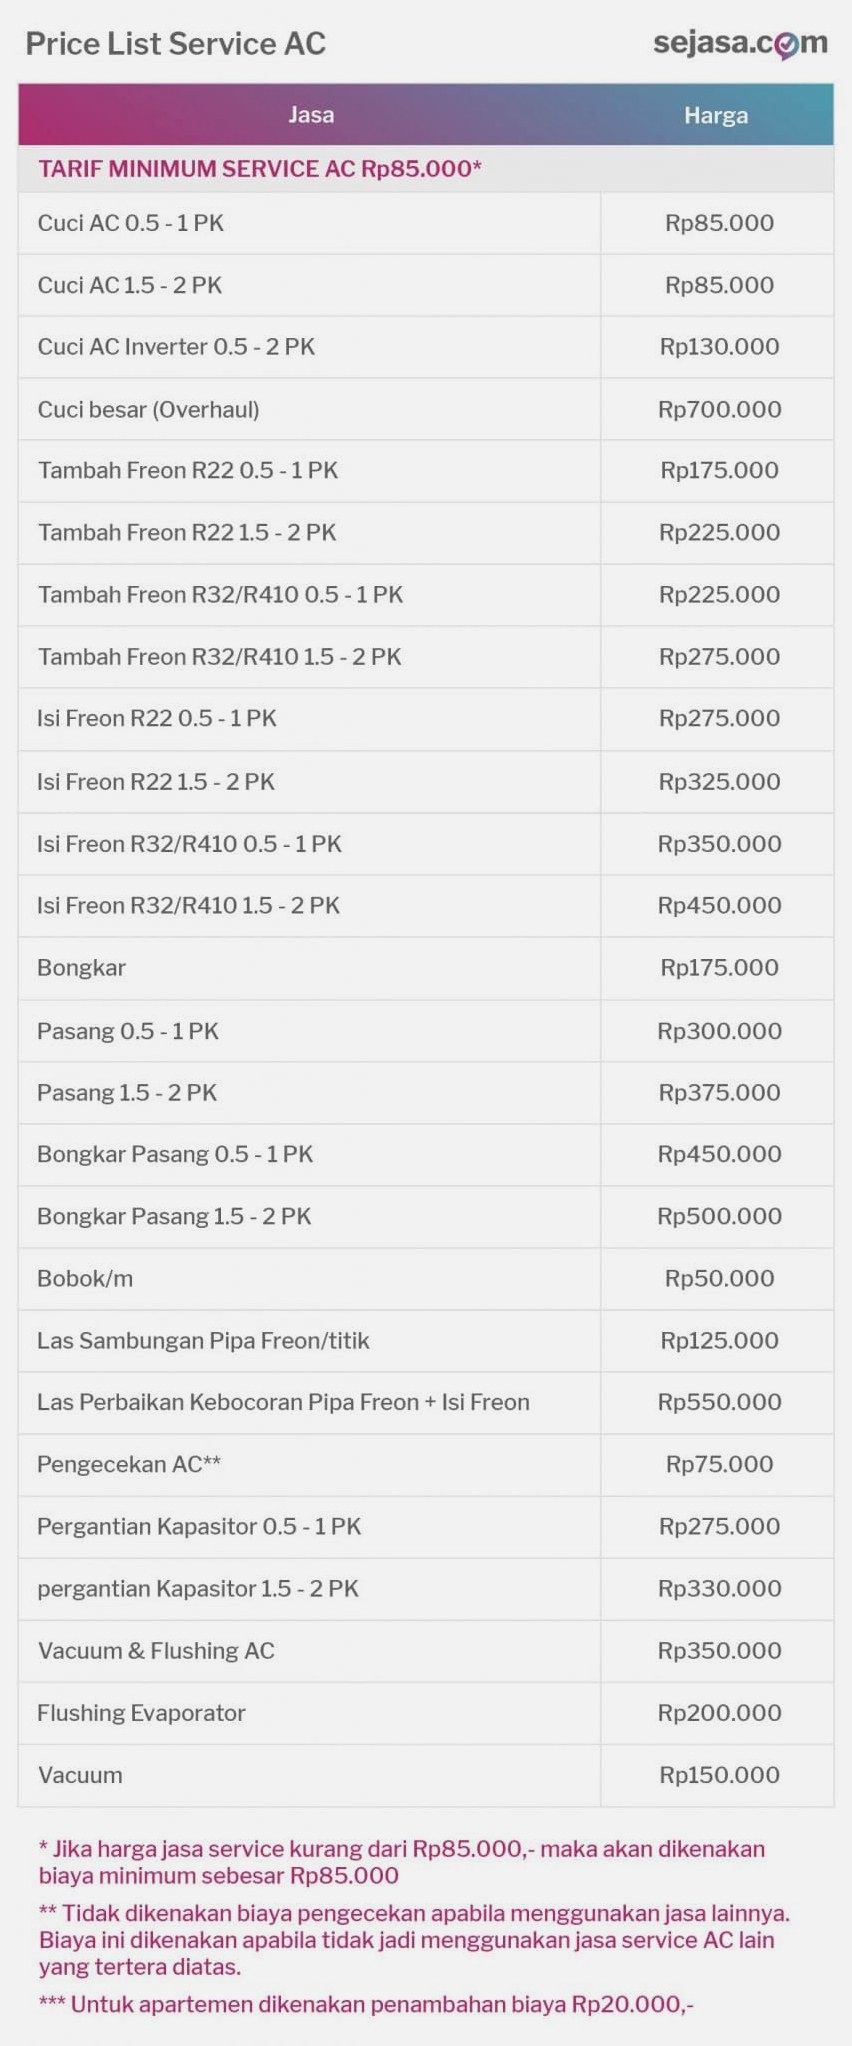
Untuk memahami penerapan rumus secara langsung, berikut adalah simulasi perhitungan cara menentukan harga jual jasa service ac jenis cuci AC (cleaning) untuk unit AC Split 0,5 HP – 1 HP.
Asumsi Biaya dan Operasional
- Target pengerjaan per teknisi: 4 unit AC per hari (100 unit per bulan).
- Gaji/Komisi teknisi per unit: Rp30.000.
- Bahan habis pakai (disinfektan, plastik cuci, sabun): Rp5.000 per unit.
- Bensin dan operasional transportasi: Rp10.000 per lokasi (dianggap 1 lokasi = 1 unit).
- Penyusutan mesin steam cuci & alat kerja: Rp2.000 per unit.
- Alokasi biaya overhead kantor (sewa, listrik, admin): Rp15.000 per unit.
Tabel Perhitungan Komponen Biaya (HPP + Overhead)
| Komponen Biaya | Kategori Biaya | Nilai per Unit (IDR) |
|---|---|---|
| Komisi Teknisi | Biaya Langsung | Rp30.000 |
| Bahan Habis Pakai | Biaya Langsung | Rp5.000 |
| Bensin & Transport | Biaya Langsung | Rp10.000 |
| Penyusutan Alat Kerja | Biaya Langsung | Rp2.000 |
| Alokasi Overhead Usaha | Biaya Tidak Langsung | Rp15.000 |
| Total Biaya Modal (HPP + Overhead) | Total Cost | Rp62.000 |
Menghitung Harga Jual Berdasarkan Margin Target
Jika pemilik bisnis menargetkan Profit Margin sebesar 30% dari total biaya modal yang dikeluarkan, maka kalkulasinya adalah sebagai berikut:
$$textMargin Keuntungan = textRp62.000 times 30% = textRp18.600$$
$$textHarga Jual Dasar = textRp62.000 + textRp18.600 = textRp80.600$$
Untuk memudahkan pembulatan transaksi di lapangan, harga jual jasa cuci AC dapat ditetapkan sebesar Rp80.000 atau Rp85.000 per unit.
Melalui simulasi ini, bisnis dipastikan tetap menguntungkan karena seluruh variabel biaya, mulai dari tenaga kerja hingga overhead kantor, telah tertutupi dengan sempurna.
Kesalahan Umum Saat Menentukan Tarif Service AC
Banyak pemilik usaha service AC mengalami kerugian terselubung akibat mengabaikan beberapa detail kecil dalam pengeluaran harian. Berikut adalah beberapa kesalahan umum yang perlu dihindari:
1. Mengabaikan Biaya Penyusutan Alat (Depreciation Cost)
Peralatan kerja seperti mesin jet washer, manifold gauge, pompa vakum, dan tangga aluminium memiliki masa pakai terbatas. Jika biaya penyusutan tidak dimasukkan ke dalam komponen HPP, perusahaan akan kesulitan saat harus membeli alat baru ketika alat lama rusak.
2. Terjebak Perang Harga (Price War)
Menurunkan harga secara drastis demi memenangkan persaingan tanpa mengkalkulasi HPP merupakan langkah yang sangat berisiko. Perang harga dapat menurunkan standar kualitas layanan dan merusak citra industri secara keseluruhan.
3. Tidak Memperhitungkan Garansi Pengerjaan
Setiap pekerjaan service idealnya menyertakan garansi pengerjaan selama periode tertentu (misalnya 14 hingga 30 hari). Risiko pengerjaan ulang (re-work) tanpa biaya tambahan dari konsumen harus diantisipasi dengan mengalokasikan cadangan risiko dalam margin keuntungan.
4. Menyamaratakan Tarif untuk Semua Medan Pengerjaan
Pengerjaan unit AC yang terpasang di gedung tinggi, posisi terisolasi, atau unit tipe cassette memerlukan waktu dan keahlian yang berbeda dibanding AC split standar. Menyamaratakan tarif untuk seluruh tingkat kesulitan akan merugikan alokasi waktu teknisi.
Kesimpulan
Langkah mendasar dalam cara menentukan harga jual jasa service ac adalah melakukan pencatatan dan analisis biaya secara cermat. Penetapan harga yang ideal tidak boleh hanya mengandalkan perkiraan atau sekadar mengikuti tarif pesaing di sekitar lokasi usaha.
Secara ringkas, berikut adalah tahapan sistematis yang dapat Anda terapkan:
- Identifikasi seluruh biaya langsung, termasuk komisi teknisi, konsumsi bahan baku, dan biaya transportasi.
- Hitung proporsi biaya overhead seperti sewa tempat, tagihan listrik, dan biaya operasional kantor harian.
- Tentukan metode penetapan harga yang paling sesuai dengan posisi pasar bisnis Anda (Cost-Plus, Value-Based, atau Paket Bundling).
- Tambahkan alokasi margin keuntungan yang realistis untuk mendukung pengembangan usaha dan dana cadangan garansi.
- Lakukan evaluasi tarif secara berkala untuk menyesuaikan dengan kenaikan harga bahan baku dan tingkat inflasi.
Dengan menerapkan prinsip akuntansi dasar dan strategi penetapan harga yang transparan, bisnis service AC yang Anda jalankan dapat berkembang secara sehat, kompetitif, dan berkelanjutan dalam jangka panjang.