
Mengapa Hunian Vertikal Kian Dilirik? Analisis Lengkap Kenapa Investasi Properti Rumah Susun Ramai Diminati
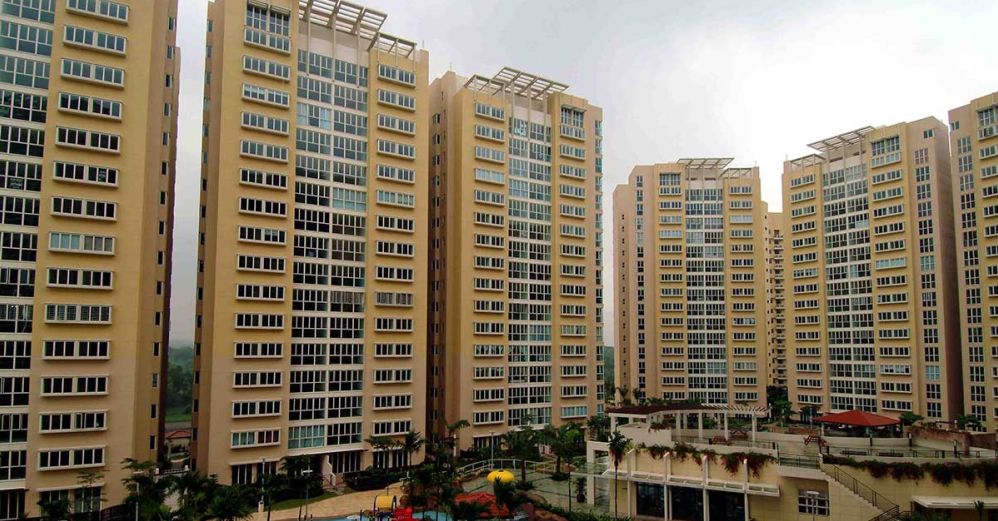
Perkembangan kawasan perkotaan yang pesat telah mengubah peta perekonomian dan tata ruang kota di berbagai wilayah. Seiring dengan melonjaknya populasi dan keterbatasan lahan horizontal, konsep hunian vertikal kini menjadi solusi utama bagi kebutuhan tempat tinggal masyarakat urban.
Fenomena ini tidak hanya mengubah pola hidup masyarakat, tetapi juga menciptakan peluang baru di bidang finansial. Fenomena fenomena ini menimbulkan pertanyaan strategis di kalangan investor pemula maupun berpengalaman tentang kenapa investasi properti rumah susun ramai dilirik sebagai instrumen portofolio yang menjanjikan.
Melalui artikel ini, kita akan membahas secara mendalam mengenai struktur industri rumah susun, potensi imbal hasil, analisis risiko, hingga perhitungan simulasi investasi secara objektif dan terukur.
Memahami Konsep Dasar dan Legalitas Rumah Susun
Sebelum mendalami alasan teknis di balik popularitasnya, penting untuk memahami batasan istilah dan regulasi yang menaungi rumah susun di Indonesia. Berdasarkan Undang-Undang Nomor 20 Tahun 2011, rumah susun adalah bangunan gedung bertingkat yang dibangun dalam suatu lingkungan yang terbagi dalam bagian-bagian yang diinterkoneksikan secara struktural.
Dalam praktiknya, istilah rumah susun mencakup berbagai tingkatan hunian vertikal, mulai dari rumah susun sederhana sewa (rusunawa), rumah susun sederhana milik (rusunami), hingga apartemen komersial kelas atas. Semua kategori ini memiliki karakteristik kepemilikan yang serupa secara hukum.
                    +------------------------------------+
                    | HAK KEPEMILIKAN RUMAH SUSUN        |
                    +------------------------------------+
                                      |
         +----------------------------+----------------------------+
         |                                                         |
+------------------+                                     +------------------+
|   HAK MILIK PERORANGAN   |                             |   HAK BERSAMA    |
|   (Satuan Rusun/SMR)     |                             |  (Bagian, Benda, |
+------------------+                                     |    Tanah Bersama)|
                                                         +------------------+
Sistem kepemilikan rumah susun menggunakan sertifikat Strata Title atau Satuan Rumah Susun (SARMASRUS). Pemegang sertifikat memiliki hak milik atas unit pribadi sekaligus hak bersama atas bagian bersama, benda bersama, dan tanah bersama secara proporsional.
Faktor Utama Kenapa Investasi Properti Rumah Susun Ramai Peminat
Tren alokasi modal ke sektor hunian vertikal tidak terjadi tanpa alasan yang jelas. Terdapat kombinasi antara faktor makroekonomi, perubahan demografi, dan dinamika pasar properti yang melatarbelakangi fenomena ini.
Berikut adalah analisis komprehensif mengenai kenapa investasi properti rumah susun ramai menjadi pilihan utama di pusat-pusat pertumbuhan ekonomi:
               +-------------------------------------------------------+
               | FAKTOR PENDORONG INVESTASI RUMAH SUSUN                |
               +-------------------------------------------------------+
                                           |
    +------------------+-------------------+-------------------+------------------+
    |                  |                   |                   |                  |
+-------+          +-------+           +-------+           +-------+          +-------+
| Kelangkaan       | Potensi Cash Flow | Pergeseran Gaya   | Konsep Transit   | Harga Entry  |
| Lahan Kota       | & Rental Yield    | Hidup Urban       | Oriented (TOD)   | Terjangkau   |
+-------+          +-------+           +-------+           +-------+          +-------+
1. Keterbatasan Lahan dan Lonjakan Harga Tanah Urban
Laju urbanisasi yang tinggi membuat ketersediaan lahan di pusat kota semakin terbatas. Kondisi ini memicu kenaikan harga tanah per meter persegi secara signifikan, sehingga harga rumah tapak (landed house) di area strategis semakin tidak terjangkau bagi sebagian besar masyarakat.
Rumah susun memanfaatkan efisiensi ruang secara vertikal, memungkinkan pengembang menawarkan hunian di lokasi strategis dengan harga unit yang relatif lebih efisien. Hal ini menjadi alasan mendasar kenapa investasi properti rumah susun ramai diminati oleh pencari hunian maupun investor.
2. Potensi Cash Flow Rutin Melalui Rental Yield
Berbeda dengan investasi tanah kosong yang mengandalkan kenaikan harga semata (capital gain), rumah susun menawarkan potensi pendapatan sewa berkala. Kawasan di sekitar pusat bisnis, industri, dan perguruan tinggi menciptakan permintaan sewa yang stabil.
Tingginya permintaan ini memberikan kesempatan bagi pemilik unit untuk memperoleh cash flow bulanan atau tahunan. Pendapatan sewa tersebut dapat digunakan untuk menutup biaya operasional atau cicilan pembiayaan properti.
3. Pergeseran Gaya Hidup dan Demografi Generasi Muda
Generasi pekerja muda dan milenial cenderung memprioritaskan kepraktisan, aksesibilitas, dan fasilitas penunjang kehidupan sehari-hari. Rumah susun umumnya dilengkapi dengan fasilitas terpadu seperti pusat kebugaran, kolam renang, sistem keamanan 24 jam, dan area komersial.
Gaya hidup yang serba cepat ini mendorong peningkatan permintaan terhadap hunian yang siap huni dan minim perawatan pribadi. Efisiensi waktu tempuh menuju tempat kerja menjadi nilai tambah yang sangat diperhitungkan oleh calon penyewa.
4. Integrasi dengan Konsep Transit Oriented Development (TOD)
Pemerintah dan pengembang kini gencar membangun rumah susun yang terintegrasi langsung dengan moda transportasi massal, seperti LRT, MRT, dan KRL. Konsep Transit Oriented Development (TOD) ini memberikan kemudahan mobilitas tanpa tergantung pada kendaraan pribadi.
Konektivitas yang baik secara langsung meningkatkan nilai strategis sebuah aset properti. Properti dengan akses transportasi publik yang memadai cenderung memiliki tingkat okupansi yang lebih konsisten dibanding lokasi yang terisolasi.
5. Entry Barrier Modal yang Lebih Terjangkau
Jika dibandingkan dengan membeli rumah tapak di lokasi yang sama, nilai investasi awal (initial investment) untuk satu unit rumah susun relatif lebih rendah. Hal ini memungkinkan calon investor dengan modal terbatas untuk mulai masuk ke pasar properti.
Fleksibilitas harga ini membuka akses bagi lebih banyak kalangan untuk melakukan diversifikasi portofolio. Dengan modal yang setara untuk satu rumah tapak di pinggiran kota, seorang investor mungkin dapat membeli unit rumah susun di area yang lebih tengah kota.
Perbandingan Keuangan: Rumah Susun vs Rumah Tapak
Untuk mendapatkan gambaran yang lebih objektif, investor perlu membandingkan karakteristik keuangan antara rumah susun dan rumah tapak. Kedua instrumen ini memiliki profil risiko dan potensi imbal hasil yang berbeda.
Tabel di bawah ini merangkum perbandingan umum antara kedua jenis properti tersebut:
| Parameter Evaluasi | Rumah Susun (Vertical Housing) | Rumah Tapak (Landed House) |
|---|---|---|
| Modal Awal Per Unit | Cenderung lebih rendah di pusat kota | Cenderung lebih tinggi di pusat kota |
| Potensi Rental Yield | Tinggi (Rata-rata 5% – 8% per tahun) | Sedang (Rata-rata 2% – 5% per tahun) |
| Potensi Capital Gain | Moderat hingga tinggi (Tergantung lokasi) | Sangat tinggi dalam jangka panjang |
| Biaya Pemeliharaan (IPL) | Rutin dibayarkan (Pengelolaan profesional) | Mandiri (Bervariasi tergantung lingkungan) |
| Tingkat Likuiditas Sewa | Tinggi di kawasan bisnis/kampus | Moderat (Tergantung ukuran unit) |
| Depresiasi Bangunan | Memerlukan perhatian pada manajemen fasilitas | Dapat diperbaiki secara mandiri |
Dari perbandingan di atas, terlihat bahwa rumah susun lebih unggul dalam memberikan aliran kas (cash flow) dari sewa, sedangkan rumah tapak unggul dalam akumulasi kekayaan jangka panjang melalui kenaikan harga tanah.
Analisis Risiko dan Faktor Kendala
Setiap instrumen investasi pasti memiliki sisi risiko yang harus diukur secara cermat. Memahami potensi masalah akan membantu investor menyusun strategi mitigasi yang tepat sebelum menempatkan modal.
+------------------------------------------------------------------+
|                  PROFIL RISIKO RUMAH SUSUN                       |
+------------------------------------------------------------------+
        |                                          |
+-------v------------------+            +----------v---------------+
|     BIAYA OPERASIONAL    |            |    REPUTASI PENGELOLA    |
|  Service Charge/IPL &    |            |   Maintenance Gedung     |
|    Sinking Fund Rutin    |            |   & Manajemen Okupansi   |
+--------------------------+            +--------------------------+
        |                                          |
+-------v------------------+            +----------v---------------+
|    LEGALITAS & TENOR     |            |    RISIKO VACANCY RATE   |
|   Status Tanah (HGB)     |            | Unit Kosong Tanpa Penyewa|
|  & Perpanjangan Sertifikat|            |   (Beban Fixed Cost)     |
+--------------------------+            +--------------------------+
Biaya Pemeliharaan dan Iuran Pengelolaan Lingkungan (IPL)
Pemilik unit rumah susun diwajibkan membayar Iuran Pengelolaan Lingkungan (IPL) serta sinking fund secara rutin setiap bulan. Biaya ini digunakan untuk perawatan area bersama, kebersihan, keamanan, dan pemeliharaan lift.
Biaya fixed operasional ini akan tetap berjalan meskipun unit dalam keadaan kosong tanpa penyewa. Oleh karena itu, besarnya IPL harus dihitung secara cermat dalam skema arus kas investor.
Masa Berlaku Legalitas Hak Guna Bangunan (HGB)
Sebagian besar rumah susun berdiri di atas tanah dengan status Hak Guna Bangunan (HGB) di atas Hak Milik atau Hak Pengelolaan (HPL). HGB memiliki batas waktu tertentu yang perlu diperpanjang secara berkala sesuai ketentuan hukum yang berlaku.
Investor harus memverifikasi status kepemilikan tanah sebelum membeli. Kejelasan legalitas sangat menentukan nilai aset jangka panjang dan kemudahan proses penjaminan ke bank.
Risiko Okupansi dan Kualitas Pengelola (Property Management)
Imbal hasil dari sewa sangat bergantung pada tingkat keterisian (occupancy rate). Jika kawasan sekitar mengalami penurunan daya tarik ekonomi, unit berisiko kosong dalam waktu yang lama.
Selain itu, reputasi dan kinerja badan pengelola (building management) berpengaruh langsung pada kualitas fisik bangunan. Pengelolaan yang buruk dapat menurunkan minat calon penyewa dan menekan harga pasar unit.
Strategi Memaksimalkan Potensi Investasi Rumah Susun
Untuk memastikan investasi memberikan imbal hasil yang optimal, diperlukan pendekatan analitis yang terstruktur. Investor tidak disarankan mengambil keputusan berdasarkan intuisi semata.
Berikut adalah langkah-langkah strategis yang dapat diterapkan:
1. Riset Demografi dan Analisis Pasar Lokal
Lakukan pemetaan target pasar sebelum memutuskan pembelian unit. Tentukan apakah target utama adalah mahasiswa, pekerja kantoran, ekspatriat, atau keluarga muda.
Tipe unit yang dipilih harus menyesuaikan dengan kebutuhan target pasar tersebut. Sebagai contoh, unit tipe studio lebih populer di kawasan kampus, sementara unit dua kamar lebih disukai oleh keluarga muda atau pekerja.
2. Perhitungan Imbal Hasil (Capitalization Rate)
Gunakan rumus keuangan dasar untuk menghitung tingkat pengembalian modal dari sewa. Capitalization Rate (Cap Rate) membantu menilai apakah harga properti wajar dibanding potensi pendapatan sewanya.
$$textCap Rate = left( fractextPendapatan Sewa Tahunan – textBiaya Operasional TahunantextHarga Pembelian Properti right) times 100%$$
Semakin tinggi persentase Cap Rate, semakin cepat potensi pengembalian modal investasi tersebut. Umumnya, indikator Cap Rate yang sehat untuk properti rumah susun berada di kisaran 5% hingga 8%.
3. Evaluasi Rekam Jejak Pengembang (Developer Track Record)
Beli properti dari pengembang yang memiliki rekam jejak teruji dalam menyelesaikan proyek tepat waktu. Pengembang yang berpengalaman biasanya memiliki manajemen purna jual yang lebih tertata.
Periksa ketaatan hukum pengembang terkait perizinan konstruksi (IMB/PBG) dan kejelasan pemecahan sertifikat. Hal ini krusial untuk menghindari konflik hukum di masa depan.
Ilustrasi Simulasi Perhitungan Investasi
Untuk memberikan pemahaman praktis, berikut adalah contoh perhitungan ilustratif pembelian satu unit rumah susun di kawasan pusat pertumbuhan ekonomi.
+------------------------------------------------------------------+
|                   SIMULASI ARUS KAS INVESTASI                    |
+------------------------------------------------------------------+
| Harga Beli Unit         : Rp 500.000.000                           |
| Pendapatan Sewa/Tahun   : Rp  42.000.000 (Rp 3,5 Juta/Bulan)       |
| Biaya Operasional/Tahun : Rp   7.200.000 (IPL + Cadangan Perbaikan)|
+------------------------------------------------------------------+
                                  |
                                  v
+------------------------------------------------------------------+
| Pendapatan Bersih (NOI) : Rp 34.800.000 / Tahun                  |
| NET RENTAL YIELD        : 6,96% per tahun                        |
+------------------------------------------------------------------+
Skenario Transaksi:
- Harga Pembelian Unit (All-in): Rp500.000.000
- Tarif Sewa Pasar: Rp3.500.000 per bulan (Rp42.000.000 per tahun)
- Asumsi Okupansi: 90% per tahun (sekitar 11 bulan terisi)
- Pendapatan Kotor (Gross Income): Rp38.500.000 per tahun
- Biaya IPL & Perawatan: Rp600.000 per bulan (Rp7.200.000 per tahun)
Perhitungan Imbal Hasil Bersih (Net Yield):
$$textPendapatan Bersih (NOI) = textPendapatan Kotor – textBiaya Operasional$$
$$textPendapatan Bersih (NOI) = textRp38.500.000 – textRp7.200.000 = textRp31.300.000$$
$$textNet Rental Yield = left( fractextRp31.300.000textRp500.000.000 right) times 100% = 6,26%$$
Angka Net Yield sebesar 6,26% per tahun ini belum memperhitungkan potensi kenaikan harga unit (capital gain) di masa depan saat investor memutuskan untuk menjual kembali aset tersebut.
Kesalahan Umum yang Wajib Dihindari Investor Pemula
Banyak investor mengalami hasil yang tidak maksimal akibat kurangnya ketelitian pada tahap awal pemisahan modal. Berikut adalah beberapa kesalahan umum yang sering terjadi di lapangan:
- Mengabaikan Perhitungan Biaya Tersembunyi: Banyak pembeli hanya fokus pada harga unit dan lupa memperhitungkan biaya BPHTB, notaris, pertanggungan asuransi, dan biaya renovasi interior awal.
- Terlalu Mempercayai Brosur Pemasaran: Membeli properti semata-mata berdasarkan klaim promosi pengembang tanpa melakukan verifikasi fisik dan riset daya serap pasar di lokasi sekitar.
- Menentukan Harga Sewa di Atas Rata-rata Pasar: Menetapkan tarif sewa yang terlalu tinggi dapat menyebabkan unit kosong dalam jangka waktu lama, yang pada akhirnya merusak rasio cash flow.
- Tidak Memeriksa Struktur Legalitas: Membeli unit tanpa memeriksa kejelasan status tanah induk atau kelengkapan sertifikat pemecahan dapat menyulitkan proses penjualan kembali di kemudian hari.
Kesimpulan
Fenomena mengenai kenapa investasi properti rumah susun ramai diminati pada dasarnya didorong oleh pergeseran struktur demografi, efisiensi pemanfaatan lahan kota, dan potensi penerimaan arus kas yang stabil melalui sewa. Karakteristik ini menjadikan rumah susun sebagai salah satu alternatif instrumen investasi fisik yang relevan di era urbanisasi modern.
Kendati demikian, kesuksesan dalam investasi ini sangat ditentukan oleh ketelitian riset lokasi, kecermatan analisis keuangan, serta kehati-hatian dalam memilih pengembang yang terpercaya. Dengan pendekatan yang terstruktur dan berbasis data, investasi pada rumah susun dapat memberikan imbal hasil yang optimal sekaligus melengkapi portofolio aset Anda secara seimbang.