
Mengapa Investasi Properti Rumah Susun Makin Diminati? Analisis Lengkap, Risiko, dan Strateginya
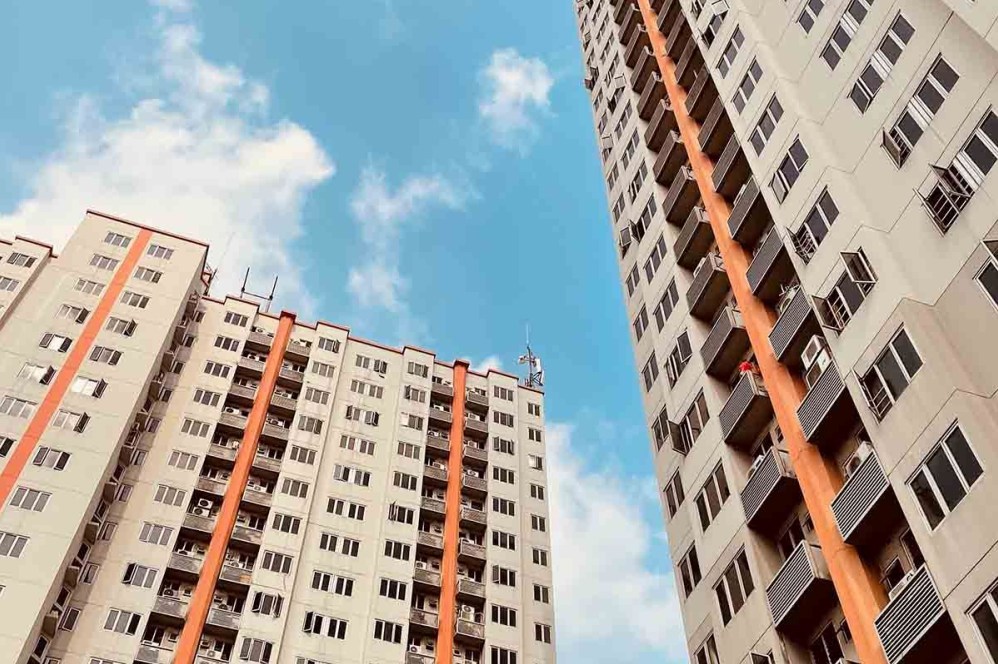
Perkembangan kawasan perkotaan di Indonesia telah mengubah lanskap pasar properti secara signifikan dalam satu dekade terakhir. Keterbatasan lahan horizontal di kota-kota besar mendorong pertumbuhan pembangunan hunian vertikal secara masif.
Fenomena ini memicu pertanyaan di kalangan investor pemula maupun berpengalaman mengenai kenapa investasi properti rumah susun ramai diperbincangkan dan dijadikan opsi portofolio. Rumah susun, baik yang dikategorikan sebagai hunian komersial (apartemen) maupun hunian bersubsidi, menawarkan dinamika investasi yang berbeda dibandingkan rumah tapak.
Artikel ini akan mengulas secara mendalam faktor pendorong utama tren investasi ini, analisis risiko, perhitungan finansial, serta strategi dalam mengelola investasi properti vertikal secara objektif.
Konsep Dasar dan Legalitas Properti Rumah Susun
Sebelum memahami pendorong pasarnya, penting untuk memahami batasan hukum dan konsep kepemilikan properti vertikal di Indonesia. Berdasarkan Undang-Undang Nomor 20 Tahun 2011, rumah susun adalah bangunan gedung bertingkat yang dibangun dalam suatu lingkungan yang terbagi dalam bagian-bagian yang diinterkoneksikan secara struktural dalam arah horizontal maupun vertikal.
Dalam investasi rumah susun, kepemilikan dibagi menjadi tiga komponen utama:
- Benda Bersama: Bagian rumah susun yang dimiliki secara tidak terpisah untuk kepenting bersama (misalnya fondasi, struktur, lorong, dan lift).
- Bagian Bersama: Bagian rumah susun yang berada di luar unit yang dapat dimanfaatkan bersama.
- Tanah Bersama: Sebidang tanah yang digunakan atas dasar hak bersama di atas mana rumah susun didirikan.
Bukti kepemilikan unit rumah susun dinyatakan dalam bentuk Sertifikat Hak Milik atas Satuan Rumah Susun (SHMSRS) atau Sertifikat Hak Guna Bangunan (HGB) di atas tanah negara atau Hak Pengelolaan (HPL). Karakteristik hukum inilah yang membedakan properti vertikal dari rumah tapak (landed house).
Faktor Pendorong: Kenapa Investasi Properti Rumah Susun Ramai?
Terdapat beberapa faktor fundamental ekonomi dan perubahan demografi yang menjelaskan kenapa investasi properti rumah susun ramai di pusat-pusat pertumbuhan ekonomi.
Faktor Pendorong Utama:
├── Keterbatasan & Lahan Mahal di Pusat Kota
├── Perubahan Lifestyle & Tren TOD (Transit-Oriented Development)
├── Potensi Rental Yield yang Kompetitif
└── Efisiensi Biaya Perawatan Bangunan
1. Keterbatasan Lahan dan Harga Tanah yang Tinggi
Pertumbuhan populasi perkotaan yang cepat tidak sebanding dengan ketersediaan tanah horizontal di pusat kota. Kelangkaan ini menyebabkan harga tanah (land value) di kawasan bisnis meningkat tajam setiap tahunnya.
Rumah susun menjadi solusi efisien karena memanfaatkan ruang secara vertikal. Hal ini memungkinkan pengembangan hunian di lokasi strategis dengan harga unit yang relatif lebih terjangkau dibandingkan membeli rumah tapak di lokasi yang sama.
2. Perubahan Gaya Hidup dan Konsep Transit-Oriented Development (TOD)
Generasi muda, pekerja profesional, dan keluarga muda di kawasan perkotaan kini lebih mengutamakan kepraktisan dan aksesibilitas. Konsep Transit-Oriented Development (TOD)—yaitu hunian yang terintegrasi langsung dengan moda transportasi publik seperti LRT, MRT, atau KRL—menjadi daya tarik utama.
Faktor kenyamanan ini meningkatkan permintaan sewa terhadap unit rumah susun yang berada di koridor transportasi utama. Investor melihat fenomena ini sebagai peluang untuk memperoleh tingkat okupansi penyewa yang lebih konsisten.
3. Potensi Rental Yield yang Rata-Rata Lebih Tinggi
Secara teori keuangan properti, rumah susun sering kali menawarkan rental yield (persentase pendapatan sewa tahunan terhadap harga beli properti) yang lebih tinggi dibandingkan rumah tapak.
Rumah tapak umumnya unggul dalam capital gain (kenaikan harga tanah jangka panjang), namun rental yield-nya berkisar antara 2% hingga 4% per tahun. Sebaliknya, unit rumah susun di lokasi strategis berpotensi menghasilkan rental yield sebesar 5% hingga 8% per tahun.
4. Efisiensi Pengelolaan dan Perawatan
Bagi investor yang sibuk, mengelola rumah tapak memerlukan waktu dan biaya ekstra untuk perbaikan struktur, atap, atau keamanan. Pada rumah susun, pengelolaan fasilitas, kebersihan lingkungan, dan sistem keamanan 24 jam ditangani langsung oleh Badan Pengelola (Building Management).
Investor hanya perlu membayar service charge bulanan, sehingga operasional properti cenderung lebih teratur dan terstruktur.
Perbandingan: Rumah Susun vs. Rumah Tapak
Untuk memberikan gambaran yang lebih berimbang, berikut adalah perbandingan antara investasi rumah susun dan rumah tapak berdasarkan kriteria instrumen properti:
| Parameter | Rumah Susun (Apartemen) | Rumah Tapak (Landed House) |
|---|---|---|
| Lokasi Utama | Pusat kota, dekat kawasan bisnis/kampus | Suburb/pinggiran kota |
| Rata-Rata Rental Yield | 5% – 8% per tahun | 2% – 4% per tahun |
| Rata-Rata Capital Gain | Moderat (tergantung kondisi bangunan) | Tinggi (terdorong kenaikan harga tanah) |
| Status Kepemilikan | SHMSRS / HGB di atas HPL | Sertifikat Hak Milik (SHM) |
| Pengelolaan Operasional | Dikelola Pengelola Bangunan (IPKL/IPL) | Mandiri oleh Pemilik |
| Beban Biaya Rutin | Maintenance fee, Sinking fund, Parkir | Biaya RT/RW, Kebersihan lokal |
Manfaat Finansial dan Tujuan Investasi
Investasi pada proyek rumah susun umumnya dilakukan untuk mencapai dua tujuan finansial utama: pendapatan berulang (recurring income) dan pemupukan kekayaan jangka panjang (wealth accumulation).
Arus Kas Rutin (Cash Flow)
Melalui skema penyewaan bulanan atau tahunan, investor dapat memperoleh arus kas masuk yang stabil. Arus kas ini dapat digunakan untuk menutup cicilan Kredit Pemilikan Apartemen (KPA) atau menjadi sumber pendapatan pasif tambahan.
Pelindung Nilai Terhadap Inflasi (Inflation Hedge)
Nilai sewa rumah susun cenderung menyesuaikan dengan tingkat inflasi tahunan. Ketika kenaikan barang dan jasa meningkat, tarif sewa hunian biasanya ikut mengalami penyesuaian naik, sehingga nilai riil pendapatan investor tetap terjaga.
Pemanfaatan Leverage Keuangan
Sektor properti memungkinkan investor memanfaatkan dana perbankan melalui produk KPA. Dengan modal awal (down payment) sebesar 10% hingga 20%, investor sudah dapat menguasai aset bernilai penuh, yang kemudian angsurannya ditutup sebagian atau seluruhnya dari hasil sewa.
Risiko dan Tantangan yang Perlu Dipertimbangkan
Di balik potensi keuntungannya, investasi rumah susun memiliki sejumlah risiko spesifik yang harus dianalisis secara cermat sebelum mengambil keputusan pembelian.
1. Legalitas dan Masa Berlaku Hak Atas Tanah
Sebagian besar rumah susun berdiri di atas tanah HGB (Hak Guna Bangunan). Investor wajib memeriksa apakah tanah tersebut berdiri di atas HGB murni atau HGB di atas Hak Pengelolaan (HPL) milik pemerintah/BUMN.
Sertifikat HGB memiliki masa berlaku tertentu (biasanya 30 tahun) dan harus diperpanjang secara berkala. Ketidakjelasan status tanah dapat memengaruhi nilai jual kembali unit di masa depan.
2. Biaya Pemeliharaan yang Terus Berjalan (Holding Cost)
Meskipun unit dalam kondisi kosong atau tidak ada penyewa, pemilik tetap berkewajiban membayar biaya pengelolaan (service charge), dana cadangan (sinking fund), dan biaya berlangganan fasilitas. Biaya-biaya rutin ini akan menjadi beban arus kas keluar (negative cash flow) jika tingkat vakansi unit cukup tinggi.
3. Risiko Okupansi dan Persaingan Pasar
Di beberapa wilayah perkotaan, pasokan (supply) unit rumah susun dapat mengalami kondisi jenuh (oversupply). Tingginya persaingan antar-pemilik unit dapat menekan harga sewa dan menurunkan tingkat okupansi harian atau tahunan.
4. Depresiasi Fisik Bangunan
Berbeda dengan tanah yang harganya cenderung naik, fisik bangunan rumah susun mengalami penurunan kualitas (depresiasi) seiring berjalannya waktu. Kinerja building management dalam merawat fasilitas umum sangat menentukan apakah nilai properti tersebut akan bertahan atau justru merosot.
Strategi Analisis Sebelum Berinvestasi
Untuk meminimalkan risiko dan mengoptimalkan imbal hasil, investor perlu menerapkan langkah-langkah analitis berbasis data sebelum memutuskan membeli unit rumah susun.
Tahapan Analisis Investasi:
1. Analisis Demografi & Lokasi ➔ 2. Perhitungan Cap Rate Netto ➔ 3. Audit Rekam Jejak Pengembang ➔ 4. Evaluasi Legalitas Dokumen
1. Menghitung Capitalization Rate (Cap Rate) Netto
Investor sebaiknya tidak hanya mengandalkan angka Gross Yield. Perhitungan yang akurat harus memperhitungkan seluruh beban operasional bulanan.
$$textGross Yield = left( fractextPendapatan Sewa Kotor per TahuntextHarga Beli Properti right) times 100%$$
$$textNet Yield (Cap Rate) = left( fractextPendapatan Sewa Kotor – textTotal Biaya OperasionaltextHarga Beli Properti right) times 100%$$
Biaya operasional mencakup:
- Service charge dan sinking fund per tahun
- Pajak Bumi dan Bangunan (PBB)
- Pajak Penghasilan (PPh) atas sewa (umumnya 10% final)
- Estimasi biaya pemeliharaan interior unit
2. Memilih Target Pasar yang Jelas
Memahami target penyewa adalah kunci efisiensi investasi.
- Kawasan Kampus: Target penyewa adalah mahasiswa. Unit tipe Studio atau 1 Bedroom dengan harga sewa terjangkau lebih diminati.
- Kawasan Bisnis/CBD: Target penyewa adalah pekerja profesional atau ekspatriat. Membutuhkan fasilitas lengkap, interior berkualitas tinggi, dan unit tipe 2 Bedroom.
3. Memeriksa Rekam Jejak Pengembang (Developer Track Record)
Risiko kegagalan pembangunan atau keterlambatan serah terima unit kerap terjadi pada proyek off-plan (dibeli saat masa konstruksi). Pastikan pengembang memiliki reputasi yang teruji, komitmen finansial yang kuat, serta rekam jejak penyelesaian proyek yang baik di masa lalu.
Contoh Simulasi Perhitungan Investasi
Berikut adalah contoh simulasi sederhana untuk memberikan gambaran logis mengenai arus kas investasi unit rumah susun (angka berikut merupakan ilustrasi analitis dan bukan merupakan janji hasil).
Skenario Pembelian Unit:
- Harga Beli Unit Apartemen (Tipe Studio): Rp400.000.000
- Biaya Renovasi & Furnishing Awal: Rp50.000.000
- Total Modal Awal (Cash): Rp450.000.000
Skenario Operasional Tahunan:
- Harga Sewa Pasar: Rp3.500.000 / bulan (Rp42.000.000 / tahun)
- Estimasi Okupansi: 90% (setara ~11 bulan terisi = Rp38.500.000)
- Biaya Maintenance/IPL (Diberbankan ke Pemilik/Pengelola): Rp600.000 / bulan (Rp7.200.000 / tahun)
- PBB & Asuransi: Rp1.300.000 / tahun
- Pajak Sewa (PPh 10%): Rp3.850.000
Analisis Hasil:
- Pendapatan Sewa Bersih per Tahun:
$$textRp38.500.000 – (textRp7.200.000 + textRp1.300.000 + textRp3.850.000) = textRp26.150.000$$ - Imbal Hasil Bersih (Net Yield):
$$left( fractextRp26.150.000textRp450.000.000 right) times 100% = 5,81% text per tahun$$
Dari simulasi di atas, investor memperoleh imbal hasil bersih sebesar 5,81% per tahun dari pendapatan sewa, di luar potensi kenaikan harga unit (capital gain) saat unit dijual di masa depan.
Kesalahan Umum yang Sering Dilakukan Investor Pemula
Banyak investor pemula mengalami kendala finansial akibat kurangnya ketelitian saat memasuki pasar rumah susun. Beberapa kesalahan yang kerap terjadi meliputi:
- Tergiur Promo Kenaikan Harga Instan: Mengabaikan kondisi fundamental pasar dan hanya mengandalkan klaim pemasaran tentang jaminan kenaikan harga yang tidak realistis.
- Mengabaikan Biaya Pemeliharaan Rutin: Tidak memperhitungkan beban service charge dan sinking fund dalam kalkulasi proyeksi keuangan, sehingga memangkas porsi margin keuntungan bersih.
- Membeli Tanpa Mengukur Tingkat Okupansi Kawasan: Tidak melakukan survei lapangan untuk mengetahui berapa banyak unit sejenis yang kosong di lingkungan sekitar.
- Penggunaan Financial Leverage Berlebihan: Mengambil cicilan KPA dengan porsi angsuran yang terlalu tinggi dibanding proyeksi realistis pendapatan sewa, sehingga berisiko mengganggu arus kas pribadi jika unit mengalami masa kosong (vacancy).
- Tidak Memeriksa Legalitas Induk: Membeli unit tanpa memastikan kelengkapan izin seperti IMB/PBG dan kejelasan sertifikat induk tanah tempat rumah susun dibangun.
Kesimpulan
Alasan utama kenapa investasi properti rumah susun ramai diminati terletak pada kombinasi antara faktor keterbatasan lahan perkotaan, perubahan tren gaya hidup masyarakat yang membutuhkan aksesibilitas tinggi, serta potensi rental yield yang relatif kompetitif. Rumah susun menawarkan solusi instrumen investasi properti dengan pengelolaan yang efisien dan potensi arus kas rutin.
Kendati demikian, investasi ini tidak bebas dari risiko. Keberhasilan dalam investasi rumah susun sangat ditentukan oleh kecermatan investor dalam menganalisis legalitas tanah, menghitung net yield secara akurat, menilai kinerja pengelola bangunan, serta mengelola risiko okupansi.
Dengan pendekatan analitis, riset yang komprehensif, dan manajemen risiko yang terukur, properti rumah susun dapat menjadi komponen yang solid dalam memperkuat portofolio investasi jangka panjang Anda.