
Panduan Komprehensif: Cara Menentukan Harga Jual Jasa Service AC secara Terstruktur dan Menguntungkan
Permintaan terhadap layanan perawatan dan perbaikan Air Conditioner (AC) terus meningkat seiring dengan pertumbuhan hunian, perkantoran, dan gedung komersial. Bagi pemilik bisnis di bidang ini, menetapkan tarif layanan yang tepat merupakan kunci utama keberlanjutan usaha.
Banyak pelaku usaha pemula mengalami kesulitan ketika mencari cara menentukan harga jual jasa service ac yang pas. Penetapan harga yang terlalu murah dapat menggerus margin keuntungan, sedangkan harga yang terlalu mahal berisiko membuat pelanggan beralih ke kompetitor.
Artikel ini akan membahas secara mendalam strategi, rumus perhitungan, hingga analisis risiko dalam menetapkan tarif jasa perbaikan dan perawatan AC secara rasional, profesional, dan berbasis prinsip keuangan bisnis.
Konsep Dasar Keuangan dalam Bisnis Jasa Service AC
Sebelum melangkah pada rumus perhitungan, penting untuk memahami struktur keuangan dasar yang melandasi bisnis teknikal seperti perbaikan AC. Bisnis jasa memiliki karakteristik berbeda dibanding bisnis penjualan barang fisik karena komponen utamanya adalah keahlian dan waktu.
Harga Pokok Penjualan (HPP) Jasa
Dalam bisnis perakitan atau manufaktur, HPP dihitung dari bahan baku. Namun, pada bisnis jasa, HPP mencakup biaya langsung yang dikeluarkan untuk menyelesaikan satu unit pekerjaan service.
Komponen HPP jasa mencakup biaya bahan terpakai, upah teknisi per jam, dan transportasi menuju lokasi klien. Tanpa mengetahui HPP jasa secara presisi, pemilik usaha tidak akan bisa menghitung batas bawah harga penawaran.
Biaya Tetap (Fixed Cost) dan Biaya Variabel (Variable Cost)
Biaya tetap adalah pengeluaran yang besarnya tidak dipengaruhi oleh jumlah unit AC yang dikerjakan. Contoh dari biaya tetap ini antara lain sewa ruko, gaji karyawan administratif, dan tagihan listrik kantor.
Sementara itu, biaya variabel bergerak sejalan dengan volume pekerjaan. Biaya freon, spare part, perlengkapan cuci AC, serta uang makan harian teknisi lapangan termasuk dalam kategori biaya variabel.
Margin Keuntungan (Profit Margin)
Margin keuntungan adalah persentase laba yang diinginkan bisnis dari setiap transaksi setelah dikurangi seluruh komponen biaya. Margin ini berfungsi untuk pengembang bisnis, cadangan dana darurat, dan imbal hasil atas investasi pemilik modal.
Manfaat Memiliki Struktur Harga Jasa yang Jelas
Memiliki metodologi yang terukur dalam menetapkan tarif tidak hanya berdampak pada pembukuan keuangan, tetapi juga pada citra merek bisnis Anda di mata konsumen.
- Menjaga Kesehatan Arus Kas (Cash Flow): Harga yang dihitung dengan cermat memastikan seluruh biaya operasional tertutupi dan memberikan sisa dana segar untuk operasional harian.
- Meningkatkan Kepercayaan Pelanggan: Transparansi rincian harga membuat pelanggan merasa tidak "dikerjai", sehingga membangun loyalitas jangka panjang.
- Memudahkan Skalabilitas Bisnis: Bisnis yang memiliki standar penetapan harga jelas akan lebih mudah membuka cabang baru atau merekrut teknisi tambahan.
- Mempermudah Evaluasi Kinerja: Anda dapat dengan mudah mengukur layanan mana yang paling memberikan profitabilitas tertinggi bagi perusahaan.
Komponen Biaya Utama dalam Service AC
Memahami elemen biaya secara terperinci adalah langkah awal dalam menerapkan cara menentukan harga jual jasa service ac yang akurat. Berikut adalah empat komponen utama yang wajib dimasukkan dalam kalkulasi:
Total Biaya Jasa = Biaya Tenaga Kerja + Biaya Material/Consumables + Biaya Transport & Operasional + Alokasi Overhead1. Biaya Tenaga Kerja (Labor Cost)
Keahlian teknisi adalah produk utama dalam bisnis ini. Perhitungkan jam kerja yang dibutuhkan untuk menyelesaikan satu unit pekerjaan, mulai dari pemeriksaan awal hingga testing.
Biaya tenaga kerja harus mencakup gaji pokok harian/bulanan teknisi serta insentif berdasarkan tingkat kesulitan pekerjaan. Teknisian bersertifikasi tentu memiliki alokasi biaya tenaga kerja yang lebih tinggi.
2. Biaya Bahan dan Suku Cadang (Consumables & Parts)
Pekerjaan pembersihan atau perbaikan AC sering kali membutuhkan bahan habis pakai. Contohnya adalah cairan pembersih kimia (cleaner coil), plastis pembungkus cuci AC, freon (R22, R32, R410a), lakban AC, dan kabel.
Selalu hitung estimasi penggunaan bahan ini per unit kerja. Untuk suku cadang besar seperti capacitor atau fan motor, biaya biasanya dihitung secara terpisah dari paket perawatan standar.
3. Operasional dan Transportasi (Logistics)
Biaya bahan bakar kendaraan, BBM motor/mobil operasional, parkir, serta tol harus diperhitungkan. Lokasi pelanggan yang berjarak jauh dari pusat operasional memerlukan penyesuaian biaya transportasi.
Beberapa perusahaan menggabungkan biaya transportasi ke dalam paket harga dasar untuk radius wilayah tertentu, lalu memberlakukan biaya tambahan per kilometer untuk jarak di luar radius.
4. Overhead dan Depresiasi Alat (Tools Wear & Tear)
Peralatan kerja seperti mesin pressure washer, tabung freon, manifold gauge, dan tangga lipat memiliki masa pakai terbatas. Setiap pekerjaan service harus menyumbang sedikit alokasi dana untuk pemeliharaan dan penggantian alat di masa depan.
Selain itu, alokasi overhead juga mencakup porsi biaya sewa tempat, internet, pemasaran digital, dan administrasi umum yang dibagikan secara proporsional ke setiap proyek.
Strategi Menentukan Harga Jasa Service AC
Terdapat beberapa metode yang umum digunakan dalam dunia bisnis untuk menetapkan harga jual layanan. Anda dapat memilih salah satu atau mengombinasikan metode-metode berikut sesuai kondisi pasar lokal.
+-------------------------------------------------------------------+
|                  METODE PENETAPAN HARGA JASA                      |
+------------------------------------+------------------------------+
| Cost-Plus Pricing                  | HPP + Margin Keuntungan      |
| Competitor-Based Pricing           | Acuan Rata-Rata Pasar        |
| Value-Based Pricing                | Nilai Garansi & Keahlian     |
| Tiered/Package Pricing             | Bundling Layanan             |
+------------------------------------+------------------------------+
Metode 1: Cost-Plus Pricing (Berbasis Biaya Plus Margin)
Metode ini merupakan pendekatan paling aman dan paling banyak digunakan dalam keuangan bisnis. Anda hanya perlu menghitung seluruh modal atau HPP jasa untuk satu pekerjaan, lalu menambahkan persentase margin keuntungan yang diinginkan.
Misalnya, jika total HPP untuk perawatan standar AC adalah Rp50.000 dan Anda menetapkan margin laba 40%, maka harga jual layanan tersebut adalah Rp70.000.
Metode 2: Competitor-Based Pricing (Berbasis Pasar)
Dalam metode ini, Anda melakukan riset terhadap tarif yang dipasang oleh pesaing di wilayah operasional Anda. Pendekatan ini berguna bagi pelaku usaha baru untuk menghindari menetapkan harga yang terlalu jauh dari ekspektasi pasar.
Namun, hindari menjebak diri dalam perang harga (price war). Mengikuti harga pesaing tanpa memperhitungkan biaya internal sendiri dapat membahayakan kelangsungan bisnis Anda.
Metode 3: Value-Based Pricing (Berbasis Nilai Tambah)
Penetapan harga berbasis nilai berfokus pada persepsi manfaat yang diterima oleh pelanggan. Jika bisnis Anda menawarkan pengerjaan super bersih, garansi pekerjaan yang lama, atau teknisi yang bersertifikasi resmi, Anda dapat menetapkan harga di atas rata-rata pasar.
Pelanggan segmen menengah ke atas dan korporat biasanya tidak masalah membayar lebih tinggi demi mendapatkan kepastian kualitas dan ketepatan waktu.
Metode 4: Tiered Pricing atau System Paket
Menyediakan pilihan harga berbentuk paket dapat mendorong pelanggan mengambil keputusan dengan lebih cepat. Contohnya adalah membuat Paket Cuci AC Standar, Paket Cuci + Tambah Freon, dan Paket Overhaul/Cuci Besar.
Sistem paket ini menyederhanakan komunikasi penjualan dan membantu meningkatkan nilai rata-rata transaksi (average order value).
Simulasi dan Contoh Perhitungan Harga Jasa Service AC
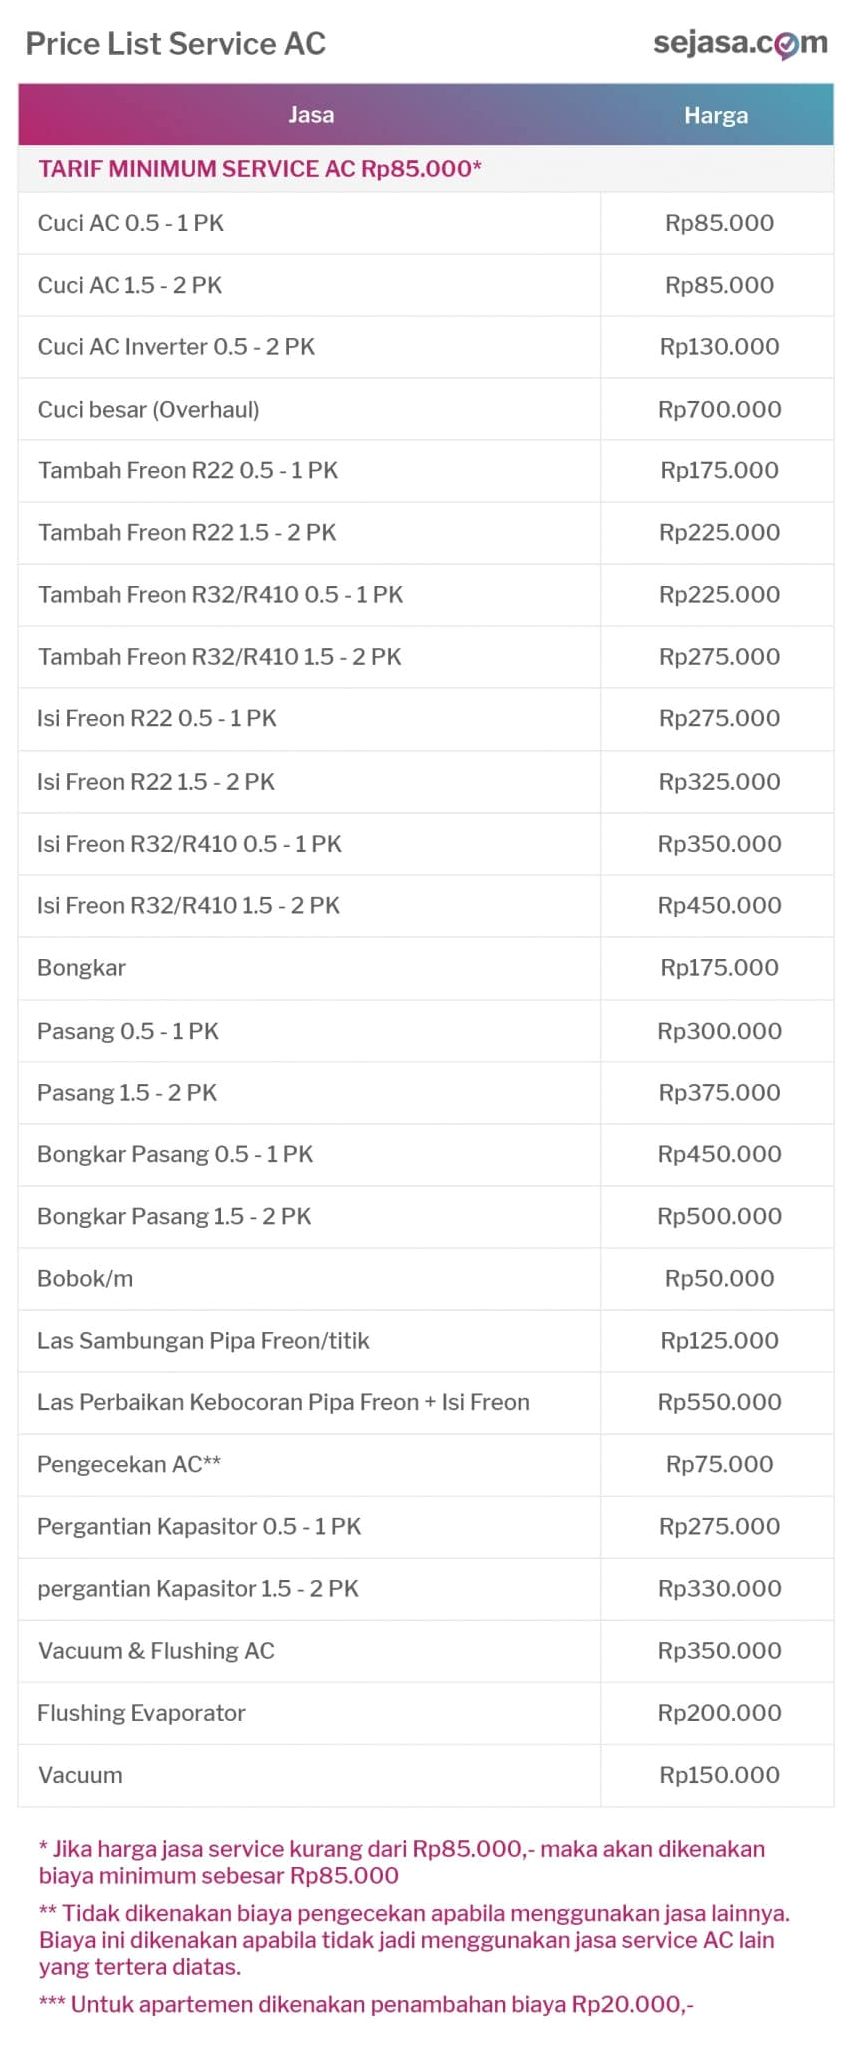
Untuk memberikan gambaran praktis tentang cara menentukan harga jual jasa service ac, mari simak simulasi perhitungan di bawah ini.
Skenario Kasus:
Sebuah penyedia jasa service AC ingin menentukan tarif dasar untuk layanan Cuci AC Standar (0.5 PK – 1 PK) di wilayah perkotaan.
Langkah 1: Menghitung Biaya Langsung (HPP per Unit)
| Komponen Biaya | Rincian Perhitungan | Jumlah (Rp) |
|---|---|---|
| Upah Teknisi | 1 jam kerja teknisi (alokasi harian) | Rp25.000 |
| Bahan Habis Pakai | Sampo AC, plastik pembungkus, dll. | Rp7.000 |
| Transportasi | BBM motor (estimasi pengerjaan per titik) | Rp8.000 |
| Depresiasi Alat | Alokasi pemeliharaan mesin cuci & alat | Rp5.000 |
| Total HPP Jasa | Biaya Langsung Minimal | Rp45.000 |
Langkah 2: Menghitung Alokasi Biaya Overhead
Setiap pekerjaan harus menanggung persentase biaya operasional kantor. Jika total biaya overhead bulanan (admin, listrik, promosi) adalah Rp3.000.000 dan target pengerjaan adalah 150 unit AC per bulan, maka alokasi overhead per unit adalah:
$$textOverhead per Unit = fractextTotal OverheadtextTarget Unit = fractextRp3.000.000150 = textRp20.000$$
Langkah 3: Menghitung Total Modal (Full Costing)
$$textTotal Modal = textHPP Jasa + textAlokasi Overhead$$
$$textTotal Modal = textRp45.000 + textRp20.000 = textRp65.000$$
Langkah 4: Menentukan Harga Jual Akhir
Jika perusahaan menargetkan margin keuntungan sebesar 35% dari total harga jual, maka rumus penentuan harga jualnya adalah:
$$textHarga Jual = fractextTotal Modal1 – textMargin Keuntungan$$
$$textHarga Jual = fractextRp65.0001 – 0,35 = fractextRp65.0000,65 = textRp100.000$$
Dengan perhitungan ini, harga rasional untuk jasa Cuci AC Standar adalah Rp100.000 per unit. Tarif ini menjamin seluruh operasional tertutupi dan memberikan profit bersih bagi perusahaan.
Memperhitungkan Garansi dan Komplikasi Pekerjaan
Dalam bisnis perawatan pendingin ruangan, tidak semua pekerjaan berjalan mulus. Adanya komplikasi teknis atau klaim garansi dari pelanggan adalah bagian tidak terpisahkan dari risiko bisnis.
Mengalokasikan Dana Cadangan Garansi (Warranty Reserve)
Setiap layanan perbaikan idealnya disertai garansi (misalnya 14 hingga 30 hari). Untuk mengantisipasi biaya kunjungan ulang akibat pengerjaan garansi, masukkan alokasi 3% hingga 5% dari harga jual ke dalam dana cadangan garansi.
Jika dalam sebulan klaim garansi rendah, alokasi dana ini dapat langsung dikategorikan sebagai tambahan laba bersih perusahaan.
Mengatasi Penyesuaian Harga akibat Kesulitan Akses
Kondisi di lapangan sangat bervariasi. Pengerjaan unit luar (outdoor) yang terpasang di dinding luar lantai tiga gedung memerlukan peralatan keselamatan ekstra dan risiko lebih tinggi dibanding unit di lantai dasar.
Terapkan biaya tambahan (surcharge) yang jelas untuk pengerjaan dengan tingkat kesulitan tinggi. Transparansikan opsi penyesuaian biaya ini di awal saat konsumen melakukan reservasi.
Risiko dan Hal yang Perlu Dipertimbangkan
Penetapan harga jasa tidak bersifat statis dan dipengaruhi oleh faktor-faktor teknis maupun ekonomi makro. Berikut adalah variabel yang harus Anda awasi secara berkala:
- Fluktuasi Harga Bahan Bakar dan Spare Part: Kenaikan harga BBM atau harga suku cadang dari distributor akan langsung menaikkan HPP jasa.
- Faktor Musiman (Seasonality): Pada musim kemarau, permintaan service AC biasanya melonjak pesat. Sebaliknya, pada musim hujan permintaan cenderung menurun. Strategi penetapan harga harus fleksibel dalam menghadapi pola musiman ini.
- Perubahan Biaya Hidup Regional: UMK (Upah Minimum Kota/Kabupaten) di area operasional memengaruhi ekspektasi gaji teknisi dan daya beli konsumen setempat.
Kesalahan Umum dalam Menetapkan Tarif Service AC
Banyak pemilik bisnis baru terjebak dalam kesalahan perhitungan dasar yang dapat mengancam keberlanjutan bisnis. Hindari beberapa kekeliruan berikut:
1. Hanya Meniru Harga Pesaing Tanpa Perhitungan Internal
Pesaing mungkin memiliki struktur biaya yang jauh berbeda. Mereka bisa saja memiliki ruko milik sendiri sehingga tidak ada biaya sewa, atau membeli bahan dalam jumlah besar sehingga mendapat diskon modal. Meniru harga mereka tanpa tahu modal sendiri sangat berbahaya.
2. Melupakan Depresiasi Peralatan
Mesin jet cleaner dan vacuum pump memiliki batas usia pakai. Jika Anda tidak memasukkan alokasi biaya perbaikan dan replacement alat ke dalam komponen tarif, Anda akan kesulitan saat alat-alat tersebut rusak bersamaan.
3. Tidak Menghitung Waktu Perjalanan (Travel Time)
Waktu yang dihabiskan teknisi di jalan adalah biaya. Jika sebuah tim hanya bisa mengerjakan 2 lokasi per hari karena jarak yang sangat jauh, maka biaya tenaga kerja harian harus dibagikan ke dua lokasi tersebut, bukan disamakan dengan 5 lokasi yang jaraknya berdekatan.
4. Mengabaikan Risiko Kebocoran Freon saat Perbaikan
Penanganan yang kurang tepat dapat menyebabkan freon terbuang secara tidak sengaja. Memiliki alokasi risiko pengerjaan dalam struktur margin mencegah Anda menanggung kerugian mendadak saat insiden lapangan terjadi.
Kapan Harus Menyesuaikan atau Naikkan Harga Jasa?
Menyesuaikan tarif merupakan hal yang lumrah dalam dunia bisnis. Namun, eksekusi kenaikan harga harus dilakukan pada momentum yang tepat agar tidak menimbulkan gejolak pada basis pelanggan.
+-------------------------------------------------------------------+
|               INDIKATOR PERLU PENYESUAIAN HARGA                   |
+-------------------------------------------------------------------+
| 1. Kapasitas jadwal teknisi selalu penuh (Overbooked)             |
| 2. Kenaikan harga spare part & bahan baku > 10%                   |
| 3. Penambahan sertifikasi teknisi & peralatan kerja modern        |
| 4. Terjadinya inflasi tahunan yang menggerus margin laba          |
+-------------------------------------------------------------------+
Saat menaikkan harga, komunikasikan nilai tambah baru yang didapatkan oleh pelanggan. Misalnya, menyertakan layanan disinfeksi gratis atau meningkatkan durasi garansi pengerjaan.
Kesimpulan
Menerapkan cara menentukan harga jual jasa service ac yang tepat memerlukan keseimbangan antara analisis biaya internal, pemahaman pasar, dan nilai tambah layanan. Harga yang ideal bukan berarti yang paling murah, melainkan harga yang paling rasional untuk menjaga kualitas operasional dan keberlanjutan usaha.
Lakukan langkah-langkah penentuan harga secara terstruktur:
- Hitung seluruh komponen biaya langsung (HPP) per jenis pekerjaan.
- Alokasikan biaya overhead kantor dan depresiasi alat secara proporsional.
- Tentukan margin keuntungan yang sehat sesuai dengan standar industri jasa.
- Sesuaikan harga dengan mempertimbangkan tingkat kesulitan dan nilai tambah layanan.
- Evaluasi struktur harga secara berkala minimal setiap 6 hingga 12 bulan sekali.
Dengan landasan kalkulasi keuangan yang kuat, bisnis jasa service AC Anda tidak hanya mampu bertahan di tengah persaingan pasar, tetapi juga tumbuh secara sehat dan berkelanjutan dalam jangka panjang.